害虫駆除 M&Aを検討するオーナーへ。公表6事例と最新動向をもとに、法人定期防除・シロアリ・スポット業務の承継条件を解説。契約更新、巡回体制、技術者、再訪・保証の負担を正常利益へ反映し、評価倍率から株式価値を考える方法、買い手の条件比較、売却準備と引継ぎの進め方を整理します。
早朝に入館する食品工場、閉店後に訪れる店舗、数年前にシロアリ防除を行った住宅。害虫駆除会社を引き継ぐとき、買い手が受け取るのは顧客名の一覧だけではありません。次の調査日に誰を向かわせるか、異常を見つけたら誰に連絡するか、再発の申出をどこで受け止めるかという、日々の約束も経営の対象になります。
売却価格を考える出発点として、本稿では「次回の訪問で生む収益」と「過去の施工から残る責任」を一緒に確かめることを重視します。定期売上が多い会社でも、移動や夜間対応、追加の報告、保証による再施工を担う人が足りなければ、引継ぎ後の利益は決算書の見え方と変わります。一方、こうした条件を説明できる会社は、単純な値引き交渉に入る前に、自社の品質と必要な費用を買い手と共有できます。
本文では、害虫・シロアリ防除に関係する4件と、衛生関連の隣接領域2件の公表取引を検討します。隣接領域の取引は、駆除会社の成約倍率を示すものとして扱いません。公表された事実、M&Aアドバイザーの観点からの分析、理解のための架空計算を区別し、自社の譲渡条件に置き換えて考えるための手がかりを示します。
本稿の価値評価モデルは説明用の仮定です。一律の成約相場や査定結果を示すものではありません。事例は当センターが仲介した実績として紹介するものではなく、各当事者の公表内容から確認できる範囲を扱います。
害虫駆除 M&Aは、次の訪問と過去の施工に残る約束から考える
電話を受ける人が替わった後の仕事を、先に並べる
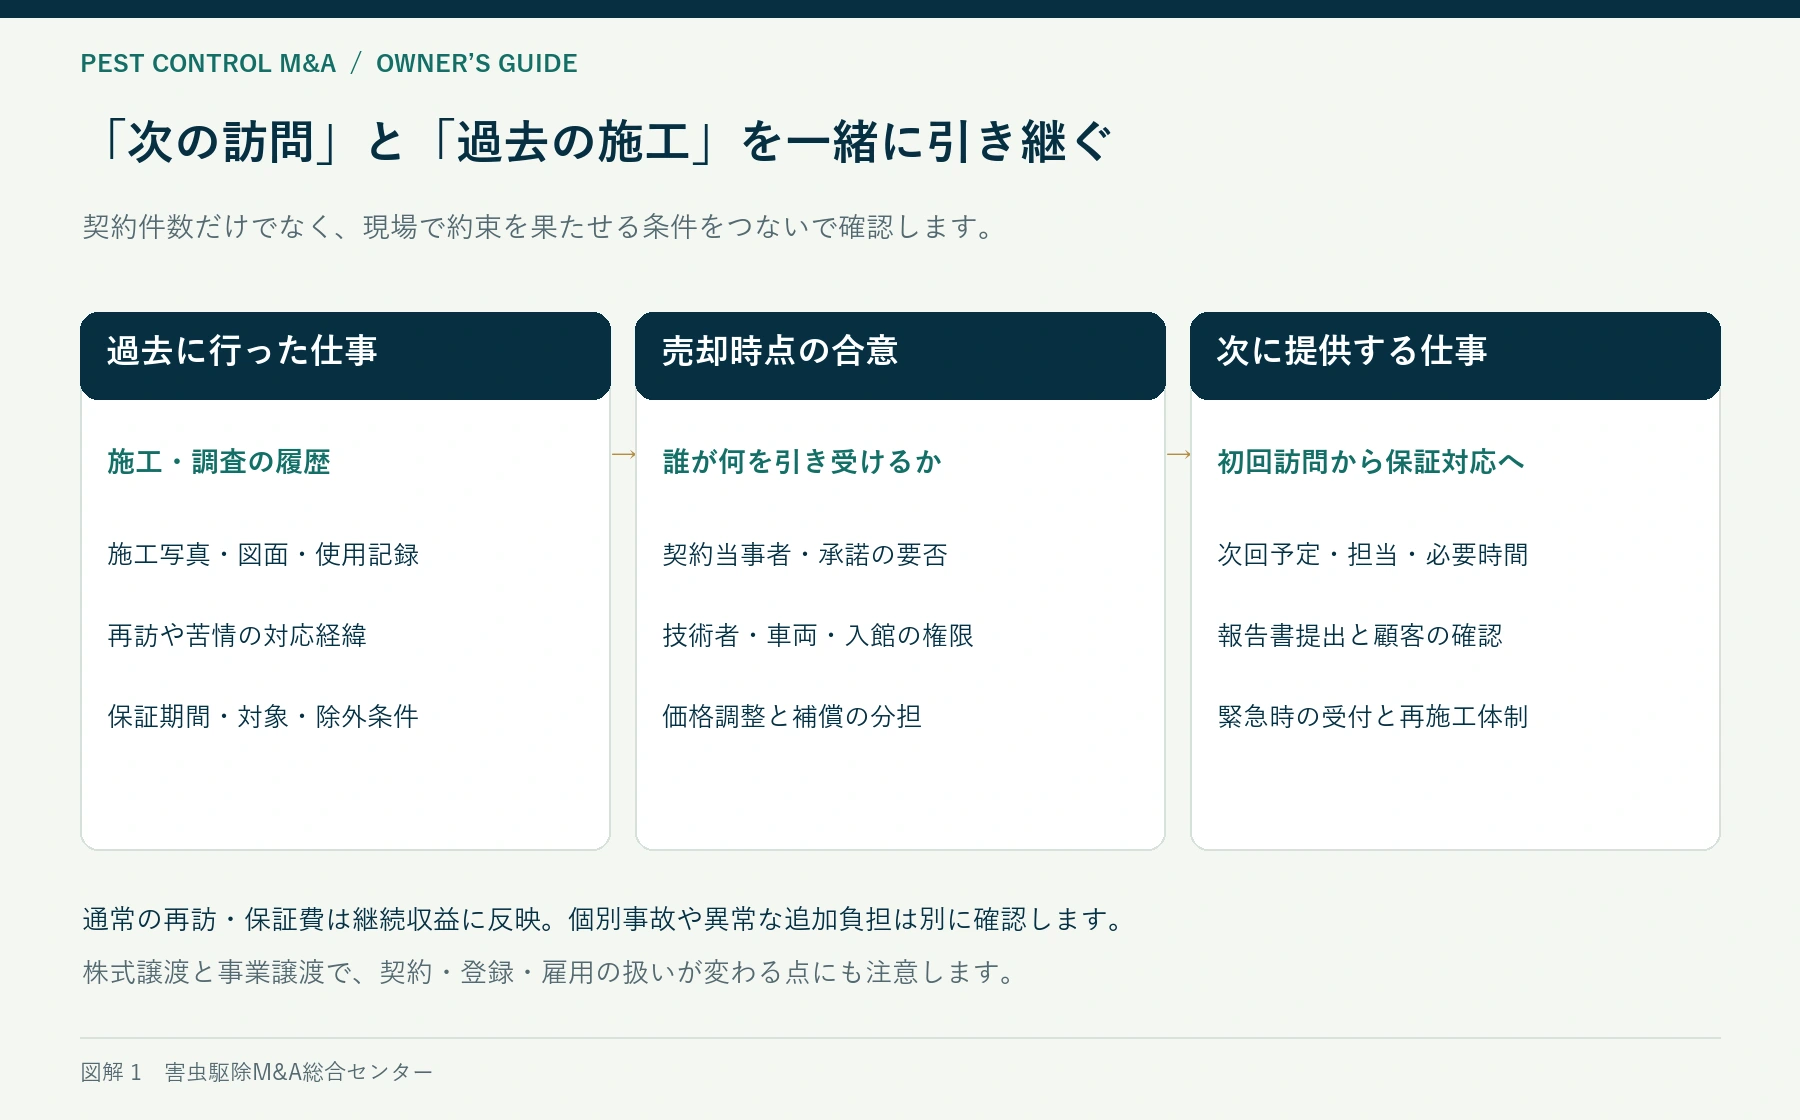
売却を考えるオーナーが最初に見たいのは、今月の売上と同じくらい、来月以降に対応する予定の仕事です。定期調査の日程、以前の施工に関する相談、保証点検、工務店から頼まれた確認などが、別々の帳簿や担当者の記憶に残っていないでしょうか。会社の電話を新しい経営者へ渡した翌日にも、顧客から連絡は入ります。誰から何を聞かれ、どの記録を見て回答するのかを並べると、引き継ぐ事業の輪郭がはっきりします。
害虫駆除 M&Aで当センターが重視するのは、「次回の防除サービスと、過去の施工から生じる対応を、同じ会社として受け止められるか」という視点です。顧客名簿や車両が残っていても、以前の説明を知る人がいなければ、再発の連絡に答えられません。反対に、代表者が長年の案件を覚えているだけの状態から、担当者が記録を見て判断できる状態へ変えられれば、オーナーが現場を離れる選択肢は広がります。
ここでは、将来必ず発生する作業と、発生するか分からない作業を混ぜないことが大切です。契約で予定された訪問、顧客と約束した再調査、問い合わせがあった場合の保証対応では、必要な人員の見込み方が違います。まず直近の予定を確定し、その後の定期業務と条件付きの対応を分けます。売却の判断は、帳簿に出ている利益を眺めるだけでなく、次の経営者が受け取る仕事を確認するところから始められます。
退任したい理由を、現場・営業・経営の三つに分ける
床下や高所に関わる現場作業から離れたいのか、休日の緊急電話を減らしたいのか、採用や資金繰りの責任を降りたいのか。同じ「引退したい」でも、望む解決は異なります。現場には出ず技術相談を続ける働き方と、顧客紹介を終えて全面的に退任する働き方では、探す買い手も引継ぎ期間も変わります。売却後の役職名から決めず、続けられる仕事、減らしたい仕事、終了したい仕事を具体的に書き出してください。
例えば、代表者が見積りの難しい案件だけ現場を見ている会社では、一般の作業員を増やしても退任の準備には直結しません。現場の状況を整理し、どこまでが見積りの範囲で、どこから追加の確認を要するかを判断する人が必要です。一方、作業の判断は既に任せられていて、法人顧客との価格交渉だけが代表者に集中しているなら、引き継ぐべき仕事は営業管理です。退任によって空く役割を、人数とは別に把握します。
残留を求められた場合も、「必要な間は支援する」という条件だけでは終わりが見えません。どの顧客を紹介し、どの案件を共同で確認し、誰が最終判断を担うようになるのかを相談します。業務への報酬、働く日数、連絡を受ける時間帯も、株式や事業の代金とは区別して考えます。オーナーが常に対応できる前提でしか成立しない承継は、生活を変えたいという売却の目的に合わない可能性があります。
独立経営を続ける案と、社内で引き継ぐ案を具体化する
第三者への売却を検討する前に、独立した経営を続けるための条件も確認します。対応地域を絞る、緊急案件の受け方を変える、定期契約の訪問日をまとめるなど、仕事の組み方によって負担が減る場合があります。ただし、受注を減らすだけなら固定費を賄えるかという確認が必要です。どの顧客へのサービスを維持し、そのために何人とどの設備を残すのかまで考えると、継続案と売却案を同じ土台で比較できます。
社内の後継者には、駆除技術が優れているだけで経営を期待しない方が適切です。現場で信頼されていても、採用、請求管理、事故時の窓口、協力会社との契約を担いたいとは限りません。本人が経営に関心を持つなら、価格改定の提案や巡回計画の変更など、判断と結果を結び付けて経験できる仕事を任せます。親族の場合も同様で、家業を残したいというオーナーの希望と、後継者が引き受ける意思は別に確認します。
社内承継では、取得資金を用意することと、承継後の営業資金を確保することの両方が課題になります。車両の更新や資格者の育成、保証対応の支出が残っているなら、会社を買い取るために余力を使い切る計画は慎重に考える必要があります。外部の資本を受け入れながら社内の責任者が運営を続ける案も、選択肢になります。誰へ託すかだけでなく、その人が顧客への約束を果たし続ける経営条件を見ます。
株式を渡す場合と、一部の事業を渡す場合では対象が異なる
法人の株式を譲る場合は、通常、顧客と契約している会社そのものは同じで、株主が変わります。会社にある借入や過去の施工に関する責任も含め、どのような状態の法人を引き継ぐかが論点です。ただし、株主や支配関係の変更を契約上どう扱うかは別に確認しなければなりません。会社が同じなら顧客への説明も登録上の対応も一切不要、と考えず、経営者や営業所、人員が実際にどう変わるかを重ねて見ます。
事業譲渡では、法人定期管理だけ、特定地域の営業だけなど、対象を選んで組み立てることがあります。その際は売上の区分に加え、対象の顧客契約、車両や機器、作業記録、人員、保証の扱いを整理します。売主の会社に何が残り、買い手が何を担うかを明らかにしなければ、顧客は問い合わせ先に迷います。帳簿の部門を分けることと、単独でサービスを提供できる事業を切り出すことは、同じではありません。
一部の契約を譲るときに見落としやすいのが、残る契約の運営です。共用していた受付、報告書の確認、倉庫、夜間の応援をどちらが使うのかによって、売主側の仕事も変わります。定期契約を買い手へ移し、過去の住宅保証だけ旧会社に残す案なら、その保証を担当する人と費用を確保できるかが問題になります。希望する売却範囲を決めたら、移る仕事と残る仕事の双方で、一週間の予定が実際に組めるかを確かめます。
登録と技術者の体制を、後任の役割へ結び付ける
厚生労働省の案内では、建築物ねずみ昆虫等防除業を含む事業登録は営業所ごとで、一定の人的・物的基準を満たす場合に受けられる制度です。登録しない事業者の維持管理業務を、この制度自体が制限するものではありません。[1] 売却を考える際は、登録の有無だけを価値として示すのではなく、顧客が求める条件に対応した営業所と監督者、研修の体制を維持できるかを確認します。
また、厚生労働省の通知は、衛生害虫等と、建物の構造部を食害するシロアリ等を区別し、後者は当該登録業の対象に該当しないと説明しています。[2] シロアリ防除を扱う会社では、衛生害虫の登録、住宅施工に関する技能、取引先が要求する条件を別々に見ます。日本しろあり対策協会の「しろあり防除施工士」も、協会が創設した技術者の資格制度です。[3] 似た名称をまとめて一つの営業権と考えないことが大切です。
害虫駆除 M&Aの退任計画では、代表者の後任と、技術上の責任を担う後任が同じ人である必要があるのかを検討します。顧客窓口、現場の判断、監督、教育を分担する方が無理のない会社もあります。買い手が別拠点の人材を使うと提案した場合には、書類上の名義だけでなく、その人がどの範囲を担当できるのかを聞きます。資格を持つ人の確保と、日々の業務を任せる準備を同時に進めることが、退任の見通しにつながります。
害虫駆除 M&Aでは、契約件数より提供範囲と再訪問の負担を読む
法人定期契約は、訪問した後の報告までが商品になる
定期契約が多い会社は将来の予定を見通しやすい一方で、同じ月額でも仕事の内容が違います。調査と報告が中心の契約、予防のための改善提案を含む契約、発生時の追加対応まで含む契約を分けてください。契約書の名称が「定期防除」でも、現場で無償の作業を積み重ねていることがあります。売主は契約金額と訪問回数に、追加対応の実績を重ねることで、買い手に実際のサービス範囲を説明できます。
長年同じ担当者が訪問している顧客では、正式な仕様にない気配りが関係を支えている場合もあります。荷物の搬入時間を避ける、施設内の変更を先に聞く、気になる箇所を写真で伝える、といった対応です。その全てを無駄として削れば、契約書どおりの作業でも顧客が物足りなく感じるかもしれません。継続に必要な対応と、担当者が習慣で引き受けてきた過剰な対応を区別し、変更する場合の説明を考えます。
採算を確認する際は、現場作業を終えた時刻で時間計測を止めないようにします。写真の整理、結果の確認、顧客からの質問、請求内容の調整も仕事です。報告書を代表者が深夜に修正しているなら、その時間は退任後に誰かが担います。売上が大きい顧客でも、毎月例外処理が多いことがあります。営業、作業、報告、請求という流れを一件ずつ追うと、価格の見直しが必要な契約と、運用改善で負担を減らせる契約を分けられます。
食品工場は、現場の情報が顧客の管理へつながるかを見る
食品工場では、作業の速さだけで受注を評価しにくい場面があります。製造区域や搬入口、原料の保管、設備変更などによって、顧客が確認したい情報が変わるためです。結果の報告先も、工場長、品質管理担当、本社などに分かれることがあります。買い手へ説明する際には、施設ごとの調査記録に加え、誰が何の判断に使う報告なのかを整理します。顧客の質問に答える人まで交代しても、説明が途切れないかが重要です。
HACCPに沿った衛生管理では、食品等事業者が衛生管理計画を作成し、実施状況を記録・保存し、効果を検証して見直すことなどが求められます。[4] 防除会社の報告は、その取組を支える情報になり得ます。ただし、HACCPの制度化が特定の業者への外注や契約更新を保証するわけではありません。顧客が必要とする記録の形式、提出時期、指摘への回答を満たしているかを、自社の契約と運用で確認します。
施設側の改善を待っている案件も、売主が説明すべき内容です。侵入の原因となり得る箇所への修繕を提案したまま、予算や工事日程が決まっていない場合、後任は経緯を知る必要があります。以前の報告を知らずに別の説明をすると、顧客は会社としての判断に不安を持ちます。何を確認し、何を依頼し、何が未実施かを分けて残してください。防除会社が管理できる範囲と、顧客が決める範囲を明らかにすることも、良好な関係の承継になります。
外食の多店舗契約は、地図と営業時間を重ねて評価する
外食チェーン等の契約では、本部と一度交渉することで多くの店舗を担当できる反面、現場条件は揃っていないことがあります。閉店時刻、搬入口、作業できる区域、立会いの要否によって、一晩に回れる件数は変わります。本部契約の総額だけでなく、店舗別の訪問予定と移動時間を地図に置いて確認します。遠方の一店舗を担当するために別の日程が必要なら、近隣店舗と同じ原価では説明できません。
害虫駆除 M&Aで巡回地域を広げる提案を受けたときは、隣接した契約がどの曜日・時間帯にあるかまで確認すると具体的です。距離が近くても、同時刻の訪問指定が重なれば一人では担当できません。反対に、顧客と調整して訪問日をまとめられるなら、移動の負担を減らせる可能性があります。買い手の拠点が近いことをそのまま利益改善とせず、現行条件のままで実現できる部分と、顧客の了承を要する部分を分けます。
店舗からの追加依頼を、本部への請求につなげられているかも見ます。担当者が善意で再訪していても、本部契約に含まれるのか、個店から別途依頼を受けたのかが曖昧なら、対価の回収が難しくなります。苦情件数だけで担当者を評価せず、原因と対応内容、顧客へ伝えた条件を確認してください。追加作業を無条件に断るためではなく、通常訪問と例外対応を双方が理解したうえで続けられる契約へ整えるためです。
住宅シロアリ防除は、施工時の代金と保証期間の仕事を分ける
住宅のシロアリ防除では、施工が終わって代金を受け取った後にも、点検や問い合わせの仕事が残る場合があります。例えばアサンテは、5年間の保証制度と年1回の定期点検、保証期間中に再発した場合の無料再施工等を案内しています。[5] これは同社のサービス条件の例で、すべての業者へ一律に適用される保証期間ではありません。自社については、実際に発行した保証書と顧客への説明から残る仕事を確認します。
施工年度ごとに記録を整理すると、次の点検が近い顧客、保証期限の迫る顧客、過去に再発の相談があった顧客を分けられます。長く連絡が取れていない住宅もあるでしょう。名簿に住所が残っているだけで再施工の注文が確定しているとはいえず、所有者の変更や建物の改修も考慮が必要です。過去の施工件数は顧客基盤を知る手掛かりですが、更新営業の機会と、既に引き受けている保証の負担を同じ数字で表さないようにします。
工務店や住宅会社からの紹介が多い場合は、住宅所有者への施工と、紹介元への報告を分けて把握します。保証の相談がどちらへ入り、誰が日程を調整するかによって、窓口の仕事は変わります。担当営業が交代した後も紹介が続くかは、過去の件数だけでは分かりません。紹介元が求める技術や報告、対応地域、顧客への説明を確認し、その約束を次の会社が守れるかを話し合うことが、取引関係を託す準備になります。
スポット対応は、問い合わせから完了までの歩留まりを確認する
ハチやトコジラミなどの相談を含むスポット対応では、電話件数が増えても、その全てが売上になるわけではありません。対象地域外の相談、日程が合わない依頼、見積り後に断られた案件などを区別します。受付の記録と施工・請求の記録をつなげれば、どこで仕事にならなかったかが見えます。対応できなかった理由を整理することは、需要の少なさと、自社の供給能力の不足を取り違えないためにも役立ちます。
広告経由の受注では、媒体から顧客情報を受け取る仕組み、費用の発生条件、返金やキャンセルの扱いも確認します。オーナー個人の携帯電話へ直接入る紹介と、会社の広告で入る相談は、代表者が替わった後の継続性が違います。また、急いで来てほしいという依頼ほど、到着できる時刻と現場確認後の条件を正確に説明することが重要です。受付の上手さが属人的であれば、その判断を次の担当者へ伝える準備が必要になります。
スポットの顧客を定期契約へ案内できることは、将来の選択肢にはなりますが、売却時点の確定した継続売上ではありません。過去にどのような顧客が継続を選び、どの条件で契約したかを整理して説明します。単発工事に再訪問が含まれる場合も、その提供範囲が明確であることが先です。継続契約への転換を急ぐあまり、顧客に不要な頻度や曖昧な保証を約束すると、後の運営に負担を残す可能性があります。
害虫駆除 M&Aの業界動向を、自社の受注と供給能力へ読み替える
登録営業所数は市場の企業数や売上を示すものではない
厚生労働省の2024年度衛生行政報告例では、建築物ねずみ・昆虫等防除業の登録営業所数は全国2,688です。2025年3月末に当たる年度末の数で、公表日は2025年10月21日です。[6] この数字は登録された営業所を数えており、害虫駆除会社の総数ではありません。一社が複数の営業所を持つ場合もあり、当該登録を受けずに業務を行う事業者もいます。全国市場の売上や成長率を、この数だけで算出することはできません。
日本ペストコントロール協会の2025年度事業報告では、年度末の所属会員は980社とされています。また、事業承継の継続検討や若手育成の取組が記載されています。[7] こちらは協会の会員という別の単位であり、先ほどの登録営業所数と足したり、単純な加入率を求めたりするものではありません。業界に承継という課題があることと、自社に買い手が何社いるかは、別々の情報として扱う必要があります。
地域の競争環境を調べるときは、自社の顧客が実際に比較する相手を考えます。住宅の床下施工に強い業者と、食品工場へ報告まで提供する業者では、同じ市内でも競う案件が異なります。営業範囲が広い会社でも、夜間対応や特定施設への訪問条件で受けられない仕事はあり得ます。売主が示したいのは業者数の少なさだけではなく、顧客に選ばれる理由と、その理由をオーナー退任後も維持できる根拠です。
直近の好調月と、四半期・累計の実績を分ける
アサンテが2026年8月7日に公表した2027年3月期第1四半期の資料では、2026年4〜6月の連結売上高は37億8,600万円で前年同期比10.5%減、営業利益は2億900万円で54.9%減でした。[8] 同社の住宅関連サービス等を含む連結実績で、害虫駆除市場全体の動向ではありません。それでも、需要がある分野の会社であれば、どの期間も売上と利益が同じように伸びるという見方を避ける材料になります。
その後、2026年9月8日公表の月次資料では、8月の連結売上高は12億4,400万円で前年同月比10.9%増でした。一方、4〜8月累計は63億7,400万円で4.0%減です。いずれも未監査の速報値で、修正される可能性があります。[9] 単月の回復と、年度が始まってからの累計は異なる姿を示します。表題の決算期、実績を計測した月、公表された日を分けることで、比較する期間のずれを防げます。
害虫駆除 M&Aで自社の業績を説明する際も、直近でよかった月を年間へ引き延ばさないことが大切です。大型の単発施工、前年からずれた工事、雨天等による日程変更、価格改定など、増減の理由を確認します。月次の数字だけで分からなければ、同じ顧客群の継続売上と新規案件を分けて見ます。状況が改善しているなら、何が変わり、どこまで実績として確認できたかを伝える方が、単純な成長予測より判断材料になります。
採用した人数と、単独で案件を任せられる人数は違う
先ほどのアサンテの四半期資料では、期中平均人員は1,023人で前年同期比3.7%増である一方、一人当たり売上高は月123万3,000円で13.7%減でした。人員は嘱託・契約社員を含み、派遣出向者を除く総従業員数です。[8] この一社の数字から業界の採用難や生産性を決めつけることはできませんが、人員の増加と売上の増加が同じ時期に同じ割合で起きるわけではない点は、自社の計画でも考える必要があります。
新しい人を採用したときには、現場を同行する先輩の時間、報告の確認、顧客への紹介が必要になるでしょう。最初から担当件数を増やせる人と、まず限定した作業を担当する人では、売上への寄与の時期が異なります。求人票上の人数を示すだけでなく、どの案件なら単独で任せられ、どこでは相談を要するかを整理します。資格の有無に加え、顧客とのやり取りや予定外の状況への判断を、どのように学ぶかが重要です。
既存スタッフの経験も、全ての分野へそのまま移せるとは限りません。住宅を中心に担当してきた人が食品施設の記録・報告に慣れるには、別の準備が必要な場合があります。買い手の人材を応援に出す提案についても、人数だけで評価せず、顧客の要求に対応できる業務を確認します。当センターの分析では、増員予定を先に利益へ置くより、誰がどの仕事を担うと既存の担当者にどれだけ余力が生まれるかを示す方が、実行性を検討しやすくなります。
定期管理の価値は、作業記録を次の判断へ使えることにある
特定建築物の管理基準では、ねずみ等の生息や侵入、被害の状況について、6か月以内ごとに統一的な調査を行い、結果に基づいて必要な措置を講じることが示されています。[10] 一律に一定間隔で薬剤を使えばよいという内容ではありません。法人顧客との取引を考える際は、調査対象や状況の変化を把握し、それに応じた説明を継続できることが重要です。営業上の訪問頻度は、実際の契約条件と分けて確認します。
記録を電子化する投資も、入力端末を買うだけでは完了しません。現場の写真がどの建物・区域・調査日を示すか分からなければ、担当者が交代したときに探し直すことになります。過去の紙の記録を全て一度に移す必要があるかも検討してください。契約更新が近い顧客、未解決の指摘がある顧客など、次の判断に必要な情報から整理する方法もあります。新しい形式で記録が続き、現場と管理側が同じ内容を確認できることが投資の目的です。
顧客の施設で工事やレイアウト変更があれば、以前の記録と単純には比較できない場合があります。担当者がその変化を知っていても、報告書に残さなければ買い手は理由を読み取れません。件数が減った、増えたという結果に、調査条件の変更を合わせて残すことが役立ちます。こうした仕事は新規の施工売上として目立たなくても、顧客への説明を支えます。記録が多い会社と、記録から判断できる会社を区別して評価する必要があります。
設備と安全の費用を、将来も続く通常の負担として見る
厚生労働省は2026年3月18日、職場における熱中症防止のためのガイドラインを公表しました。法令上求められる報告体制や対応手順の周知と、作業に応じて取り組む予防措置を整理しています。[11] 暑い時期の受注計画では、屋外や床下などの現場条件、移動、休憩、連絡体制を含めて供給能力を考えます。暑さが需要を増やすはずだという見通しだけでは、安全に履行できる契約数を説明できません。
使用する薬剤等によっては、化学物質のリスク評価や管理体制の確認も必要です。対象物や用途によって適用が異なるため、全てを同じ扱いにしないことが大切です。[12] また、古い資材や回収物の処理を外部へ委託しても、該当する排出事業者の責任がなくなるわけではありません。[13] 売却直前に支出を減らすため、教育、機器の点検、保管や処分を後回しにしているなら、買い手が引き受ける通常費用として整理します。
必要な支出を説明する際は、「安全対策費一式」のようにまとめず、現行契約を続けるための更新、作業を効率化する投資、新分野へ進む投資に分けます。車両や機器を更新した場合も、何件増やせるかという期待だけでなく、故障や代替手配の負担がどう変わるかを確認します。設備の新しさが自動的に売却価格へ上乗せされるとは限りません。次の経営者がどの状態から営業を始められるかを示すことが、投資の説明になります。
害虫駆除 M&Aの売り時は、季節・契約更新・供給余力を重ねて判断する
繁忙期を待つ前に、増えた利益の中身を確かめる
売上が大きい時期を終えてから売却を相談したい、と考えるオーナーもいるでしょう。ただ、忙しい季節に多くの案件を受けたことと、その体制を次の年も維持できることは別です。休日出勤、代表者の応援、通常より多い外注、報告の先送りが重なっていないかを確認します。良い実績を見せるために無理な受注を続けると、退任後の通常運営として説明しにくくなります。繁忙期の結果と、それを支えた負担を合わせて残します。
前年との比較では、施工日がずれた案件や天候で持ち越した仕事を確かめます。売上を計上した月が違うだけなら、需要が増減したと判断する前に、受注と施工の時点を揃える必要があります。特に住宅の大きな案件や施設の休業日に合わせた作業は、少数の移動で月次の見え方が変わることがあります。入金予定も別に並べれば、売上が増えた月でも、先行する人件費や外注費のため資金が必要となる場面を把握できます。
害虫駆除 M&Aの相談を始める時期と、譲渡を実行する時期は、分けて考えられます。繁忙期を迎える前に顧客や体制を整理し、実績を確認しながら条件を詰める進め方もあります。反対に、繁忙期後の疲労や退職が懸念されるなら、数字が揃うのを待つことだけが適切とは限りません。売上が最も高い月を当てるより、どの時期なら説明資料を整え、顧客対応を継続しながら相手と協議できるかを検討します。
失注の理由を分けると、待つ意味と急ぐ理由が見える
契約を失ったときは、顧客の閉店・統廃合、仕様変更、価格、対応品質、訪問できる時間の不一致など、理由を分けて確認します。減収を全て市場の縮小と説明すると、改善できる問題が見えなくなります。一方、施設そのものがなくなった契約を営業努力だけで回復する計画も現実的ではありません。解約時の記録を残し、継続している顧客との違いを整理することで、売却前に取り組むべき課題を絞れます。
断っている問い合わせが多い会社では、その仕事を取るために何が必要かを確認します。車両を一台増やせば足りるのか、判断できる技術者が必要なのか、遠方なので新しい拠点がなければ難しいのかでは、投資の大きさが違います。買い手に既存の拠点や人員があるなら対応できる可能性もありますが、まだ受注していない仕事です。現在の実績と、条件が整った場合に挑戦できる営業機会を分けて説明します。
価格を理由に失注している場合も、値下げをすれば戻ると決めつけない方が適切です。顧客が必要とする範囲と自社の提案が合っているか、報告や再訪問の違いが伝わっているかを確かめます。見積りの前提が曖昧なまま価格だけを下げると、仕事が増えて利益と余力が減ることがあります。売却まで待てる時間の中で、提案を整理した結果を確かめられるのか、それとも別の運営体制を早く探すべきかを判断します。
価格改定と契約更新は、合意した範囲を明確にして進める
人件費、移動費、材料等の負担が変わった場合、定期契約の価格を見直すことがあります。まず、今の契約がどの訪問と報告、追加対応を含むかを確認してください。同じ料金のまま提供範囲が広がっているなら、値上げ率だけを提示するより、現在行っている仕事を顧客と共有することが必要です。改定後に何を続けるかが明確であれば、新しい経営者も、請求額と提供内容を対応させて説明しやすくなります。
売却の協議中は、価格改定を提案した段階、顧客が了承した段階、改定後の請求・入金が確認できた段階を区別します。見積書を出しただけで、全顧客がその料金で更新すると見込むのは早計です。契約更新が特定の月へ集中する会社では、失注や値下げの影響も同時に表れる可能性があります。買い手へ示す更新予定表には、期限だけでなく、顧客とどこまで話が進んでいるかを載せると判断しやすくなります。
更新を急いで長期契約に変える際は、追加対応の範囲や価格の見直し条件まで考えます。長い契約期間があっても、将来の費用増を吸収できない条件なら、必ずしも良い契約とはいえません。また、顧客がオーナー本人の継続関与を前提に了承した場合、その期待を買い手に伝える必要があります。契約年数を伸ばすことを目的にせず、退任後も履行できるサービスと、そのための対価が対応しているかを見直します。
採用と設備投資は、売却までに効果を確認できるかで考える
採用を続けるか迷うときは、現行契約を維持するための補充と、新規拡大のための増員を分けます。退職予定者の担当を引き継ぐ採用を止めれば、短期の支出は減っても、次の訪問計画が組めなくなるかもしれません。新しい分野への進出なら、教育や受注に要する期間を慎重に見ます。売却を考えていることだけで投資を止めず、今の約束を守るために必要な支出と、買い手の方針を聞いてから判断できる支出を整理します。
機器や報告システムの更新には、購入費のほかに習熟や移行の負担があります。売却直前に仕組みを変えると、旧形式と新形式の記録が混在し、担当者が両方を確認することになるかもしれません。変更が必要なら、どの顧客から使い、どこまで移行を終えたかを残します。買い手の仕組みと統合する案がある場合は、現状の不便さを数で説明し、当面の修繕や改善で営業を続けられるかを検討する方法もあります。
害虫駆除 M&Aを意識した準備で費用を使うなら、買い手が検証できる状態を残すことに意味があります。例えば、訪問にかかった時間を記録する仕組みを整えたら、入力率や例外案件の内容を確認します。担当者を育成したら、任せられる顧客や判断の範囲がどう増えたかを見ます。投じた金額をそのまま価格に求めるのではなく、退任後の不確実さが何によって減ったかを説明することで、準備投資の効果を伝えられます。
引継ぎの進み具合は、オーナー不在で解決できた仕事から見る
後任が顧客へ挨拶を終えただけで、承継の準備が整ったとは限りません。問い合わせを受け、記録を探し、対応範囲を判断し、必要な人を手配するまでを、オーナーが毎回補っていないかを見ます。代表者が休んだ日に現場が通常どおり進んでも、後日まとめて報告書の修正をしているなら、仕事はまだ残っています。何を任せられ、どの判断に支援が必要かを、実際の案件の経過から確認することが役立ちます。
売却時期を考える上では、主要顧客の担当変更、スタッフの退職・異動、登録や契約の更新、車両の更新などを同じ予定表へ置きます。別々には小さな変更でも、同時期に重なるとオーナーの調整が不可欠になる場合があります。全てを先延ばしにする必要はありませんが、次の経営者が何を決める時間を必要とするかは見ておきます。顧客に約束した訪問日を守りながら、判断する人を替えられる順序を考えます。
当センターの見解では、売却準備の到達点は「代表者に一切聞かなくてよい会社」を短期間で作ることではありません。代表者の知識が必要な案件と、既に社員で進められる案件を分け、残る支援を具体的に合意できることが重要です。保証の相談が多い時期には対応を残し、通常の定期管理は後任へ任せるなど、役割を段階的に変える方法もあります。売り時は市場の印象だけでなく、自分がいつ何を託せるかと結び付けて判断します。
公表事例から読む害虫駆除 M&Aの買い手の狙い
売却判断に役立つ事例を読むには、何を営む会社の、どの株式や事業が、どの段階まで承継されたのかを確かめます。ここでは国内の駆除事業に直接関わる四つの事例と、衛生関連の隣接領域の二つを取り上げます。公表資料で確認できる事実と、そこから売却オーナーが検討できる本稿の見解を分けます。いずれも本サイトが仲介した実績を示すものではありません。
シェアリングテクノロジーと藤澤不動産:送客と施工の接続
シェアリングテクノロジーは2023年3月31日、藤澤不動産の株式取得を発表し、翌4月1日に議決権70%を取得しました。対象会社は名称から受ける印象とは異なり、害獣・害虫駆除やハウスクリーニング等を施工する会社です。買い手の加盟店として取引があり、自社グループでの施工拡大とサービス品質の向上が取得理由に挙げられています。単なる顧客名簿の購入ではなく、実際に作業を受け入れる能力を取り込む取引と読めます。[14][15]
当初発表では取得価額が非開示でしたが、その後の2023年9月期有価証券報告書には、取得により支出した現金9,000万円と、費用処理した取得関連費用150万円が別に記載されています。9,000万円は70%取得時の支出であり、対象会社全体の事業価値を示す数字ではありません。また、保有現金を差し引いた連結キャッシュフローの純支出や、会計上ののれんを取得対価と取り違えてはいけません。公表情報から比較可能な評価倍率までは確定できません。[15]
対象会社はアズサポートへ商号変更し、2026年4月1日には残る株式の追加取得によって完全子会社となりました。この経過から考えたいのは、一部を売って関与を続ける選択肢です。残す株式の将来価格、追加取得の時期、配当、経営権限を最初の契約時にどこまで定めるかで、売主の立場は変わります。本稿では、初回の受取額だけで段階的な売却の有利不利を判断せず、残余株式を換金する条件まで一つの設計として比較することを勧めます。[16][17]
なお、買い手であるシェアリングテクノロジー自身についても、2026年9月9日に公開買付けへの賛同・応募推奨が公表されています。これはアズサポートの取得とは別の取引で、同年9月14日時点で完了したものとして扱いません。害虫駆除 M&Aでは、現在の親会社だけでなく、その親会社の資本政策が将来の経営方針にどう関わるかも確認したいところです。買収発表から数年後の会社名や持分比率を確かめる意味は、ここにもあります。[18]
シロアリ技研のグループ参画:地域の施工品質をつなぐ
三重県のシロアリ技研は、現在の公式サイトで2025年1月にオオヨドコーポレーショングループへ参画したと案内しています。一方、買い手側のPテックス社サイトに掲載された株式取得のお知らせは同年5月1日付です。公表の時期と対象会社が案内する参画時期には違いがあり、5月1日を契約や株式譲渡の実行日と断定することはできません。取得比率や対価の詳細も確認した一次資料には掲載されていません。[19][20]
買い手側は害虫防除の対応範囲の充実を挙げ、対象会社は地域で培った施工への姿勢とグループの価値観の接続を説明しています。本稿の見解では、長年の歴史を企業価値へ結び付けるには、その間に蓄積した情報を次の担当者が使えることが重要です。床下の構造、過去の薬剤、施工範囲、被害状況、保証の対象外部分が個人の記憶だけに残っていると、買い手は引継ぎ後の品質を判断しにくくなります。年数と再現性は分けて評価すべきです。
カンキョウ技研の参画:ビル管理と防除の連携を考える
さんびるホールディングスは、2025年4月1日からカンキョウ技研がグループに加わったと発表しています。現在のグループ会社案内では、害虫獣駆除、シロアリ予防・駆除、清掃や衛生検査、環境衛生機器・薬剤の販売等を確認できます。ただし、この一次発表は株式比率や対価、契約方式の詳細まで示していません。したがって本稿ではグループ参画の事例とし、全株式取得や事業譲渡などの具体的な方式を断定しません。[21][22]
この組合せを売主の視点で考えると、施設管理の窓口と専門防除の施工力をつなぐ余地があります。もっとも、ビル清掃の巡回経路があるだけで、その人員が専門防除を担当できるとは限りません。調査、薬剤の選定、顧客への説明、作業記録、効果の確認には固有の能力が必要です。相乗効果を検討するときは、共有できる移動や受付業務と、専門人員を維持すべき工程を分けると、期待だけを前提にした削減計画を避けられます。
雨宮の親会社譲渡:組織化を経た次の承継
2024年6月28日、雨宮の株式を間接保有していたファンド側は、雨宮の100%親会社であるJ-FUN5の全株式をJMキャピタルマネジメントへ譲渡したと発表しました。対象は親会社の株式であり、雨宮の駆除事業だけを切り出して売った取引ではありません。譲渡対価は当該発表に記載されていません。2021年の資本提携後に組織・業務・マーケティング改善へ取り組んだ経過が説明されていますが、その成果から取得倍率を逆算することはできません。[23]
雨宮の現在の公式会社概要では、シロアリや衛生害虫の防除等の事業と2026年6月末時点の体制を確認できます。本稿の見解では、この事例は「売却した日が承継の最終日」とは限らないことを考える材料です。一度グループに入り組織を整え、その後に別の資本へつなぐ経路もあります。ただし、この道筋がすべての企業に適するわけではありません。売主が望む引退時期と、買い手が求める成長への関与期間が一致するかを先に確認すべきです。[24]
将来の再譲渡に不安がある場合は、「長く大切にします」という説明を受け取るだけで終えないことです。誰が経営を担い、施工責任者をどう育て、保証対応の窓口を維持するのかを聞きます。資本が変わった場合の売主の権利は、持分を残すか、役員や顧問として関与するかによっても異なります。将来の売却を無期限に禁止する条件を当然視せず、譲れないブランドや顧客対応を、実現可能な期間と対象を持つ条件に落とし込みます。
ビーエムサービスの取得:株式取得後の統合まで見る
衛生隣接領域では、京成電鉄が2021年3月22日にビーエムサービスの全株式を取得し、同月26日に公表しました。対象は事務所、店舗、マンション等のビルメンテナンス会社であり、害虫駆除専門会社の買収として紹介するものではありません。公表時に予定されていた京成ビルサービスとの合併は、後の会社要覧の年譜で同年6月1日の実施を確認できます。株式取得と後の吸収合併は、独立した二つの成約件数として数えません。[25][26]
売主への示唆は、株式譲渡で法人を残して引き継いだ後にも、組織の統合が進み得る点です。引継ぎ当日に会社名が存続することと、その後も独立した経営単位として残ることは別です。創業者名の入った屋号を守りたい場合や、現場担当者の所属変更を避けたい場合は、合併や支店再編の予定まで確認します。対象の取得対価は当該発表に記載されておらず、掲載された売上や資本金を売却価格の代わりに用いることもできません。
装栄の経営陣承継:社内の後継者へつなぐ選択肢
清掃用品・機器やサニテーション製品を販売する装栄については、2022年1月28日、しこく創生ファンドが保有株式の全てを現経営陣へ譲渡したと公表しました。2019年の創業オーナー側からの取得後、経営管理や組織力の強化を支援した経過も説明されています。これは衛生用品販売会社の承継であり、駆除施工会社の成約ではありません。現経営陣への具体的な譲渡対価や資金調達条件は、確認した発表に記載されていません。[27][28]
害虫駆除 M&Aにも通じる本稿の見解は、後継者候補が社内にいても、経営を任せられる組織と株式を取得する資金は別々に整える必要があるということです。営業と施工をよく知る幹部が、採用、資金繰り、品質事故対応まで担えるとは限りません。社内承継を選ぶなら、その人の意欲だけでなく、周囲の管理機能と支援期間を確認します。株式取得後の返済負担が設備更新や人員育成を圧迫しない計画も、会社の継続性を左右します。
害虫駆除 M&Aで引き継げる利益を説明する
社長が抜けた後の仕事から正常利益を組み立てる
決算書の利益は、現在の経営体制で残った結果です。売却価格の説明に用いるには、次の経営者に移っても維持できる利益へ整理する必要があります。社長が営業、難しい施工、見積りの最終判断、採用まで兼ねる会社では、役員報酬を全額加算すると利益を過大に見せかねません。まず社長の一週間の仕事を工程別に分け、既存社員へ移せる仕事、外部へ頼む仕事、新規採用が必要な仕事を特定します。肩書ではなく必要業務が基準です。
例えば社長が週二日行っていた現地調査を、責任者と営業担当に分担するとします。その場合の追加人件費は新任者の給与総額ではなく、既存の報酬や費用から何が増減するかで考えます。代替人員の採用に伴う社会保険、通勤、繁忙期の残業も必要ですが、同じ費用を本部経費の調整で再び引かないようにします。後任を置く前提で利益を調整したのに、売主の顧問業務で同じ仕事を無償継続させる条件になっていないかも確認します。
無給や低額報酬で家族が行っている仕事も、担当者を代えれば費用が生じます。電話受付、請求書、薬剤在庫の管理、施工日の変更連絡は、目立たなくても売上を支える業務です。買い手が既存本部で吸収できる可能性はありますが、それは買い手固有の効果として別に示します。自社が独立して続くための費用を一度把握しておくと、買い手の効率化余地と会社本来の収益力を混ぜずに交渉できます。
巡回密度と再訪を反映した現場の採算を見る
同じ年間売上でも、近隣にまとまった定期巡回と、離れた地域への単発対応では必要な時間が違います。売主は案件ごとの売上原価だけでなく、移動、駐車、積込み、日程調整、報告書作成まで把握したいところです。特定の熟練者が移動の合間に無理なく回せていた経路を別の担当者に渡すと、同じ件数を処理できないこともあります。引継ぎ後の利益を説明するには、施工時間と拘束時間の差が分かる実績が役立ちます。
定期契約の収益を見るときは、更新率だけでは足りません。訪問回数の追加、夜間対応、顧客の報告書様式への対応など、契約価格に含めた範囲を確かめます。値上げできずにサービスを増やした契約では、売上が継続していても利益が薄くなっている可能性があります。こうした契約は即座に低評価と決めるのではなく、発注者との協議履歴、次回更新月、改善できる作業範囲を示し、既に実施した改善と今後の計画を分けて説明します。
害虫駆除 M&Aで通常の再訪や保証対応を無視すると、利益と顧客満足の両方を見誤ります。無償再訪が発生した件数、原因、追加原価、作業後の解決状況を年度や施工時期ごとに集計します。再発が少ないことだけを目標にすると、本来必要な再調査を受け付けていない会社まで良く見えるためです。問い合わせを受け、原因を特定し、適切に終結させた記録があれば、将来の負担を見積もる根拠として提示できます。
保険・安全教育・協力会社費を利益から消さない
事故が起きなかった年度でも、保険や安全教育に継続して費用をかける意味は変わりません。床下、高所、暑熱環境、薬剤取扱いなど、作業に応じた準備を省いた結果の利益を、引継ぎ後も維持できるとは説明しにくいからです。備品の更新、教育を受ける時間、指導担当者の工数まで含めて通常費用を確かめます。売却前の見栄えを整えるために実施を翌期へ延ばすより、必要な費用が予算化されている状態の方が説明しやすくなります。
協力会社を活用する場合は、外注単価が低い理由も確認します。長年の個人的な関係で特別価格になっているのか、年間の一定量を発注する条件があるのか、材料や車両を自社が負担しているのかで意味が違います。売却後にも同じ条件で依頼できる確約がないなら、その差額を検討する必要があります。一方、買い手が自社施工へ切り替える想定では、人件費や採用費が増えます。外注費だけを削除した計画にはしません。
説明用モデルで正常化EBITDAを計算する
以下は計算方法を示すための架空会社です。実際の成約価格や業界の平均利益率を表すものではありません。営業利益2,200万円に減価償却費400万円を加え、翌期以降繰り返さないことを確認した費用200万円を戻します。そのうえで、後任人員、無給家族の業務代替、通常の再訪保証、保険・安全教育に必要な追加費用を反映します。調整は売主に有利な加算だけでなく、継続運営に必要な減算も同じ根拠の強さで示します。
表は横にスクロールできます。
| 項目 | 加算・減算 | 確認する前提 |
|---|---|---|
| 決算上の営業利益 | 2,200 | 通常の賃料・外注費を控除済み |
| 減価償却費 | +400 | 営業利益計算で控除された分 |
| 非反復費用 | +200 | 今後の継続費用ではないことを確認 |
| 後任人件費の差額 | −350 | 現状計上済みの費用との差分 |
| 無給家族の業務代替 | −150 | 後任人件費と重複しない業務 |
| 通常の再訪保証費の不足 | −250 | 継続的に発生する通常費用 |
| 保険・安全教育費の不足 | −50 | 毎期必要な追加費用 |
| 正常化EBITDA | 2,000 | 賃料控除後・税引前の利益指標 |
計算は2,200+400+200−350−150−250−50=2,000万円です。ここで戻した非反復費用200万円は、単に金額が大きかった支出という意味ではありません。翌期も名称を変えて発生する採用広告や営業施策は、継続費用である可能性があります。請求書と実施目的、実施期間、今後の予算を照合し、再発しない理由を説明します。売却に伴う一時費用であっても、別の勘定に混在していれば集計範囲を確認する必要があります。
通常の再訪保証費250万円は、この会社が将来の施工を続ける際に必要となる年間費用の不足分です。既に発覚している過年度の異常な施工事故や個別紛争に対する負担とは分けています。同じ問題を年間利益の減額、価格からの控除、補償金の三つで重ねて反映しないよう、対象案件と期間を対応させます。将来の通常運営の費用なのか、取得日に残る特定の過去責任なのかが、整理の出発点です。
広告を減らした利益と買い手固有の改善余地を分ける
害虫駆除 M&Aで広告費を評価するときは、支出額の大小より、受注から回収までのつながりを見ます。広告を止めれば翌月の利益が上がっても、数か月後の施工予約が減ることがあります。媒体別の問い合わせ、見積り、受注、実施工、入金をつなげ、キャンセルや返金も反映します。紹介経由の案件についても紹介料を含めることで、自社サイトからの受注と比較できるようになります。問い合わせ単価だけでは利益の裏付けになりません。
買い手が送客能力を持っている場合、広告費の一部を置き換えられる可能性があります。ただし、その送客にも人員、媒体運営、コールセンター等のコストがあります。売主の広告費を全額減らし、買い手側の追加負担をゼロとした計画は慎重に扱います。まず自社が単独で続く場合の正常利益を示し、その上に買い手が実行できる改善を重ねます。この順番なら、相乗効果が売主の説明に混ざり込み、後に根拠のない利益と見なされるのを防げます。
害虫駆除 M&Aの評価倍率を株式価値につなげる
倍率は事業の違いと利益の定義をそろえて読む
倍率は、利益等の基準に対して事業を何倍で評価するかを表す道具です。高い数字ほど必ず良い条件とは言えず、分母の利益が何を控除したものかを確かめる必要があります。社長の後任費用を引いた利益と引いていない利益では、同じ倍率でも意味が違います。単発の害虫駆除、住宅のシロアリ予防、食品工場等の定期管理が混在する会社なら、契約の継続性、季節性、人員の配置を確認し、事業構成をそろえて比較します。
今回の公表六事例には、対価が記載されていない案件や、一部の株式だけを取得した案件が含まれます。買収後の単年度利益や、会社の売上から取得時の正常化EBITDAを置き換えることもできません。そのため、本稿はこれらから「害虫駆除会社の相場は何倍」と断定しません。公表された株式取得額が一つあっても、現金・負債、取得割合、利益の対象期間、特殊費用がそろわなければ、比較可能な事業価値倍率にはならないからです。
売主が提示倍率の理由を聞くときは、単に競合の提示額を上げてもらうより、前提の差を確認します。主要顧客の更新、施工責任者の残留、契約単価改定の定着、保証負担の見込みについて、どの程度の不確実性を織り込んでいるのかを聞きます。資料を追加して解消できる懸念なら、倍率だけでなく計画利益も変わる可能性があります。一方、地理的な相性など買い手ごとに異なる理由は、無理に一つの正解にそろえる必要はありません。
架空モデルの事業価値から株式価値へ調整する
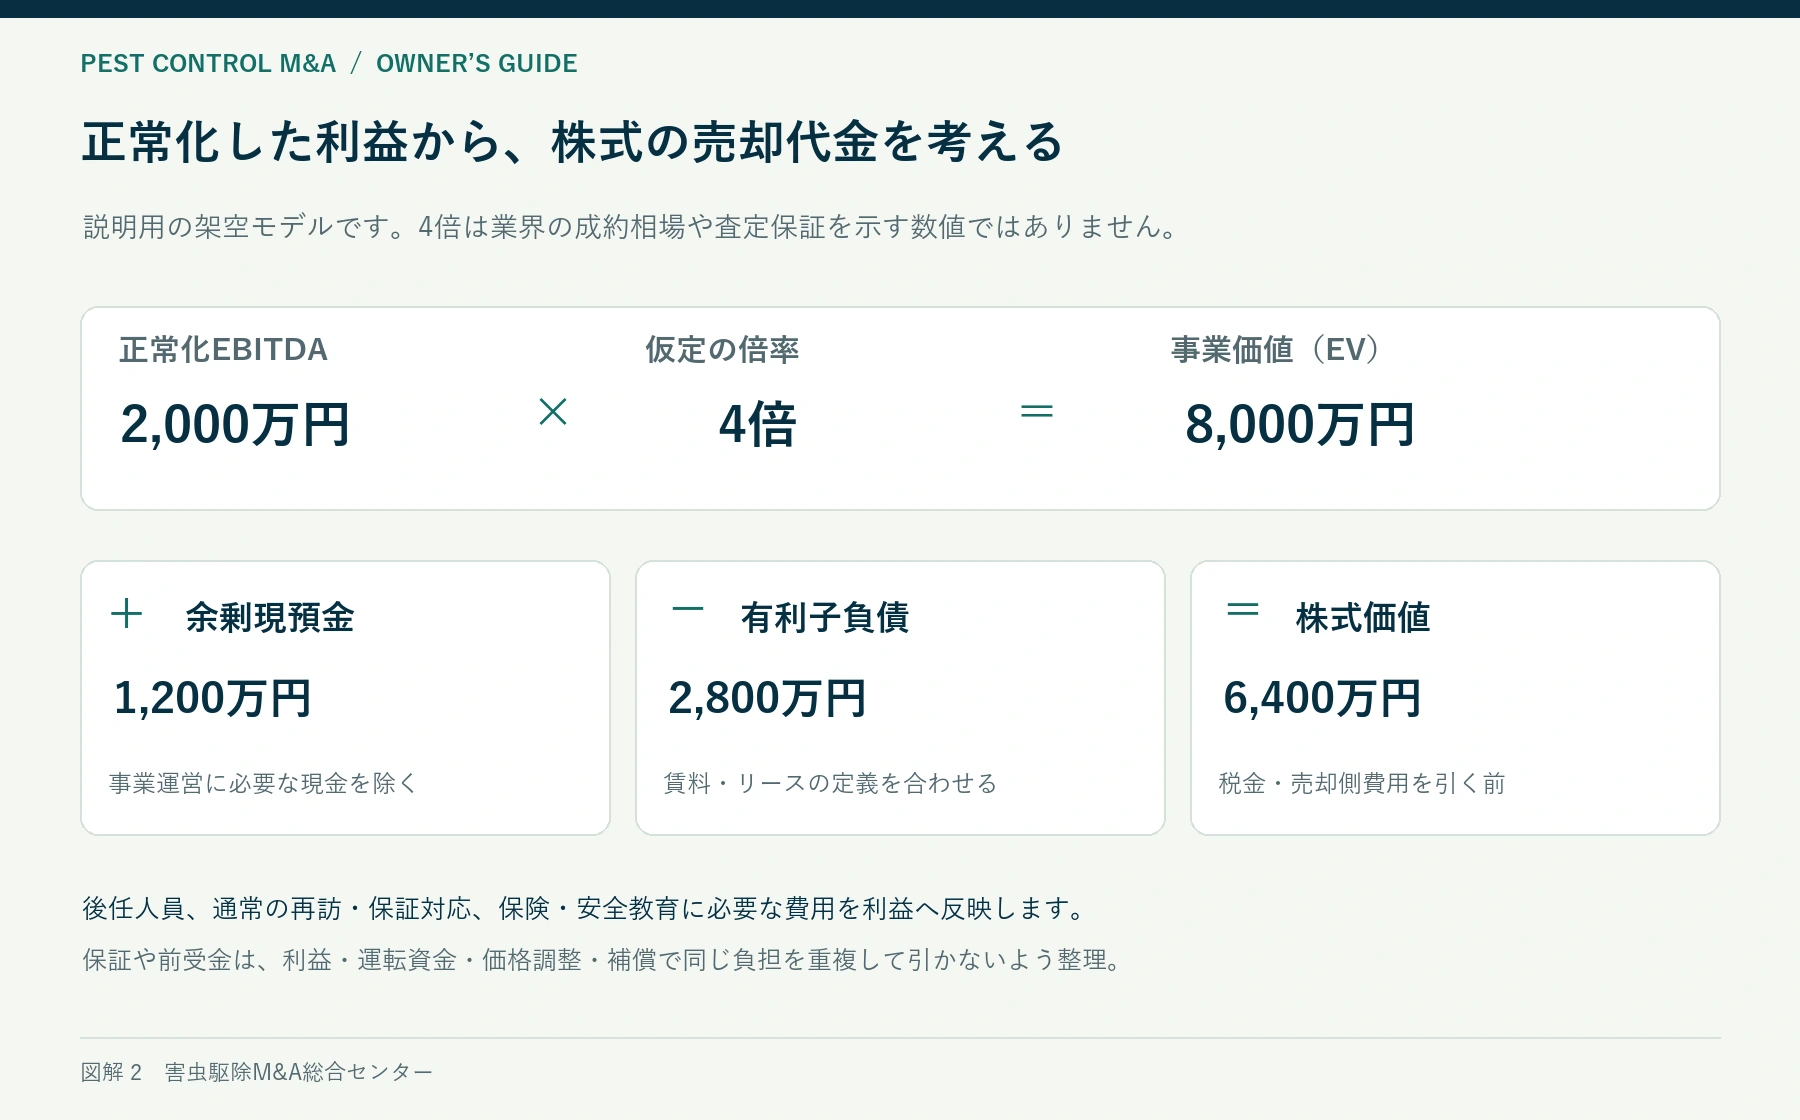
先ほどの架空会社について、正常化EBITDA2,000万円に、説明用に仮定した4倍を掛けると、事業価値は8,000万円です。ここに事業運営に必要な分を除いた余剰現預金1,200万円を加え、有利子負債2,800万円を控除すると、株式価値は6,400万円となります。この金額は売主の税金と売主負担の費用を差し引く前です。4倍という設定は計算を理解するための仮定であり、取引市場の実勢や推奨水準を示していません。
通帳の残高が1,200万円あるだけでは、全額を余剰と扱えません。薬剤の仕入れ、給与、外注費、繁忙期の車両費や納税など、売却後にも必要な資金があるためです。モデルの1,200万円は、通常の運転資金を会社に残した後に加算できる金額と仮定しています。季節の谷で現金が増える会社なら、一日の残高だけでなく年間の入出金を確認します。買い手と売主で必要資金の前提が違うと、同じ事業価値でも株式の提示額は変わります。
価格の説明では、有利子負債と一般の営業債務も分けます。銀行借入や株主からの借入は返済条件を確認し、通常の買掛金や未払費用は運転資金の調整との対応を考えます。すべての負債を事業価値から引けばよいという整理ではありません。株式譲渡と同時にオーナーへの借入を返済する場合、株式の対価と貸付金の回収を別に表示します。受取総額が同じでも、その法的性質や税務上の扱いまで同じになるわけではありません。
三つの仮定倍率と利益の変化で感応度を確かめる
害虫駆除 M&Aで価格の振れ幅を考えるため、倍率だけを3倍、4倍、5倍に変えた例を示します。正常化EBITDAは2,000万円、余剰現預金は1,200万円、有利子負債は2,800万円のままです。これは同じ会社の価格を予言する表ではなく、どの前提がどれだけ計算結果を動かすかを見る感応度です。実際の交渉では、利益の確からしさや条件の違いによって、倍率と利益が同時に変わる場合もあります。
表は横にスクロールできます。
| 説明用の倍率 | 事業価値 | 現預金・負債の調整 | 株式価値 |
|---|---|---|---|
| 仮定3倍 | 2,000×3=6,000 | +1,200−2,800 | 4,400 |
| 仮定4倍 | 2,000×4=8,000 | +1,200−2,800 | 6,400 |
| 仮定5倍 | 2,000×5=10,000 | +1,200−2,800 | 8,400 |
別の感応度として、正常化EBITDAが追加の必要人員等によって1,800万円となり、倍率を4倍に据え置くとします。事業価値は7,200万円、同じ現預金と負債の調整後の株式価値は5,600万円です。2,000万円の利益を前提とした6,400万円から800万円下がります。この計算は利益が200万円違うだけでも価格に影響することを示しますが、必要な安全費用や品質費用を削って利益を戻せばよいという意味ではありません。
賃料・リース・保証の二重控除を防ぐ
このモデルのEBITDAは、通常の事務所賃料等を費用として控除した後の指標です。比較対象に賃料を戻した利益を使う場合は、同じ定義へ調整しなければなりません。車両等のリースも、利益からどの支払を引いたか、価格調整でどの債務を引くかの対応が必要です。借入と似ているからという理由だけで、費用として織り込んだ支払をすべて負債扱いして控除すると、同じ負担を重ねて反映するおそれがあります。
反対に、リース支払や車両更新費が将来不要になると考えるのも誤りです。減価償却費を加算したEBITDAは、設備更新後の手元資金を示す指標ではありません。噴霧器、車両、調査機器、安全装備を維持する投資と、営業地域を拡張する投資を分けて計画します。保有車両や機材が通常の施工を支える資産であれば、その収益力に価値が含まれている前提で倍率を使い、資産の時価を根拠なくもう一度加算しないようにします。
保証期間が残る案件は、売上の付属情報ではなく承継する責任の範囲として確認します。ただし、保証対象の契約総額をそのまま全額控除するのは適切とは限りません。再訪が生じる見込み、必要原価、保険の対象と免責、既に費用へ反映した金額を整理します。通常の年間保証費を正常利益へ織り込み、別途特定の事故負担を調整するなら、その対象と期間を明示します。引当金の残高だけで過不足を判断せず、案件の中身を確認する姿勢が大切です。
倍率以外の方法で継続と売却の判断を確かめる
事業価値を考える方法は倍率だけではありません。将来の売上、必要費用、設備投資や運転資金の変化から、事業が生む現金を予測する方法もあります。定期契約の更新月や、大きな再施工負担が見込まれる会社では、年度ごとの資金の動きを見る意味があります。予測を細かくしただけで精度が上がるわけではないため、契約更新、単価、人員、再訪率の仮定を明示します。楽観的な成長を一つの数字に埋め込まず、条件別に確かめます。
純資産を出発点にする見方も、会社に何が残るかを把握するために役立ちます。ただし、帳簿に現れにくい顧客との継続関係や施工体制を無視したり、逆に古い債権や使えない在庫を額面どおりに扱ったりすると実態から離れます。薬剤在庫は使用期限、保管状況、予定する施工との適合を確認し、換金可能性を判断します。どの評価方法でも、事業を続ける前提なのか、一部を整理する前提なのかをそろえることが先です。
売主にとっての最終判断は、評価額の大小に加え、売却後の受取額と負担をどう考えるかです。自社を継続する場合の役員報酬や配当には、働き続ける時間、追加投資、事業の変動が伴います。売却代金と単純に年数換算して比較せず、引退後に必要な生活資金、次の事業の資金、会社へ残したい余力を整理します。評価計算はその判断の材料であり、オーナー本人の希望や健康、家族の計画まで自動的に答えるものではありません。
害虫駆除 M&Aの提示条件を受取額と責任で比較する
即時の代金と固定後払い・業績条件を区別する
同じ「売却価格」という言葉でも、契約日に確定する金額、後日支払われる固定額、業績次第で支払われる金額が混在している場合があります。以下も実在案件とは関係のない説明例です。A案は実行時に6,400万円を受け取り、B案は実行時5,000万円、固定後払い800万円、業績条件の達成で最大1,600万円を追加で受け取るものとします。B案の最大総額7,400万円だけを見て、A案より確実に有利と判断することはできません。
表は横にスクロールできます。
| 比較項目 | A案 | B案 |
|---|---|---|
| 実行時の支払い | 6,400 | 5,000 |
| 固定後払い | なし | 800:期日・信用補完の確認が必要 |
| 業績条件付きの追加額 | なし | 最大1,600:未達なら減額または不支給 |
| 業績条件を除く契約額 | 6,400 | 5,800:後払いの回収リスクは残る |
| 最大総額 | 6,400 | 7,400 |
B案の固定後払いまで全額受け取る前提なら5,800万円で、A案との差は600万円です。業績条件による追加支払いが600万円を超えれば、税や時間価値、費用を考慮する前の名目総額ではA案を上回ります。一方、実行日に受け取る額の差は1,400万円です。引退後すぐに必要な資金が大きいオーナーにとっては、この差が重要になることもあります。最大額、固定額、当日入金額を分けて比較すると、希望との相性が見えます。
固定後払いは業績次第の支払いではありませんが、無条件に現金と同じとも言えません。支払期日、支払義務を負う法人、担保や保証、期限前の支払条件、補償請求との相殺の可否を確認します。事業の業績が良くても、支払主体の資金事情が悪ければ回収に時間がかかる可能性があります。契約上は固定額なのか、実際には一定の在籍や業務継続が支払条件なのかも読み分け、曖昧な名称のまま合意しないことが大切です。
業績条件付き代金は売主が動かせる範囲で設計する
害虫駆除 M&Aで業績条件付きの追加代金を設けるなら、計測する指標と経営権限を対応させます。売却後に買い手が広告を止めたり、施工人員を別地域へ移したりできるのに、売上未達の不利益だけを売主へ負わせる条件では合意しにくくなります。どのサービス、顧客、営業所を対象にするのか、紹介受注をどこに計上するのか、キャンセルや返金をどう扱うかを定めます。基準期間と達成判定日も欠かせません。
利益を基準にする場合は、本部費配賦、買収後の採用費、システム導入費、社内取引価格によって結果が変わり得ます。計算式が「営業利益」と書かれていても、会計方針や費用負担の決定権が明らかでなければ十分とは言えません。売主が月次資料を確認する権利、疑義が出たときの調整手順、見解が分かれた場合の第三者確認なども検討します。達成しやすい目標の交渉に加え、公正に計測できる仕組みを整えることが必要です。
業績条件は、確定した現在利益の対価を不必要に不確実にするためではなく、将来見込みについて双方の判断が分かれるときの調整手段として考えます。既存の契約が安定し、既に利益が確認できる部分まで後払いにする提案なら、その理由を聞きます。逆に新規地域への進出や買い手の送客増を前提とする部分では、必要投資と実施責任を明確にします。売主が関与しない施策について、結果だけを保証する条件には注意が必要です。
雇用・屋号・現場体制の約束を具体化する
従業員を守りたいという希望は、何を守るのかまで分けると交渉しやすくなります。雇用の継続、勤務地、職種、賃金、評価方法、担当顧客の維持は、それぞれ別の事項です。「現状どおり」とだけ記載しても、どの時点の何を指すかで解釈が分かれます。約束する主体と期間、変更が必要になったときの協議方法を確認します。会社の事情に対応する余地も踏まえ、売主の希望のうち優先順位が高い項目から具体化します。
技能者の処遇では、給与額だけでなく負担の配分も大切です。遠方出張、夜間作業、休日の緊急対応が増えるなら、形式上の待遇維持だけでは退職を防げないかもしれません。買い手が想定する営業地域の拡張と人員配置を聞き、責任者への権限移譲や教育の時間が用意されるかを確かめます。資格や経験を持つ人に全案件が集中していた場合は、売却後の体制を作る過程で分担を整えることが、本人と会社の双方に役立ちます。
屋号を残す希望も、看板を残すこととサービスの実態を守ることを分けます。同じ名前でも受付や施工基準が変われば、顧客が受ける印象は変わります。反対に、名称を統一しても従来の担当者や保証窓口が引き継がれれば、混乱を抑えられる場合があります。どの顧客にいつ何を伝えるか、既存の保証書に記載された連絡先をどのように維持するかまで確認します。売主が重視する信用を、運営上の行動として記述することがポイントです。
オーナーの残留期間と個人保証を別々に決める
「引継ぎに協力する」という条件には、想定以上の時間が含まれていることがあります。週の出勤日、現場同行、重要顧客への挨拶、採用面接、夜間の相談など、依頼される仕事を具体化します。役員、顧問、従業員、業務委託のどの立場なのか、報酬と経費、決裁権限、業務を終える条件も整理します。価格を高くするために長期残留を受け入れる場合は、自由時間や次の仕事への制約を含めて、本人の目的と合うかを考えます。
借入の個人保証から外れることは、役員退任や株式譲渡とは別に確認が必要です。買い手が解除に努力すると述べた段階と、金融機関の同意等を経て解除が確認できた段階は違います。対象となる借入、保証、担保を一覧にして、誰がいつ何を手続し、解除されない場合にどうするかを契約に反映します。株式代金を受け取った後も保証が残るなら、売主の経済的なリスクは終わっていません。希望する退任日と解除の時期を対応させます。
過去の施工責任と代金からの控除を対応させる
売却後に過去の施工不備や顧客との紛争が判明した場合、誰がどの範囲で負担するかを整理します。通常の保証対応として会社が引き継ぐもの、既知の特定案件として価格へ反映するもの、事実説明の誤りがあった場合の補償は性質が違います。契約上の表明保証は、事業の状態について売主が一定の事実を示す仕組みであり、将来にわたり問題が一切起きないと保証することとは区別して理解する必要があります。
補償条件は上限額だけでは判断できません。対象、請求可能期間、少額請求の扱い、通知方法、防御や和解への関与、保険金等を受けた場合の調整も確認します。例えば既知の施工案件について代金を減額したなら、同じ損失が後日もう一度全額請求されない整理が必要です。留保金を設ける場合も、何のためにいくらを預け、何が起きなければいつ返されるかを明確にします。返還条件のない留保は、受取額の見通しを立てにくくします。
最終的な提案比較では、提示額、当日入金、後日支払の確度、税と費用、残留業務、雇用等の約束、個人保証、補償責任を同じ紙に並べます。価格の一部を譲ってでも優先したい項目があるなら、交渉の早い段階で伝えます。一方、説明を聞いても支払条件や責任の範囲が整理できない提案は、金額が高くても判断を急がないことです。害虫駆除 M&Aの条件は、オーナーの受取額と、顧客・従業員へ残す運営体制の両方が見える状態で確定させます。
害虫駆除 M&Aで顧客への約束と過去の責任を整理する
定期契約の名義と現場の発注権限を確かめる
害虫駆除 M&Aで定期契約を引き継ぐときは、請求書の宛先だけで相手を判断しないことが大切です。ホテルでは所有者、運営会社、管理受託会社、現場責任者が異なる場合があります。現場担当者が継続を望んでも、本部の購買部門が契約変更を判断するかもしれません。誰が発注し、誰が作業を認め、誰が支払うかを一件ずつ確かめると、顧客説明の順番と必要な承諾が見えてきます。
事業譲渡で契約上の地位を別の事業者へ移す場面では、当事者間の譲渡合意に加え、契約相手方の承諾を確認するのが基本です。民法にはこの関係が明文化されています。株式譲渡で契約当事者の法人が変わらない場合も、株主変更時の通知や解除に関する条項を読みます。更新日が近い案件は、現契約の承継と翌期の再契約を分けて進め、担当者の口頭了解を契約手続の完了と取り違えないようにします。[29]
たとえば食品工場が報告書の様式変更を認めない場合、新しい買い手の共通システムへ直ちに統一する計画は調整が必要です。報告書の提出期限、承認する部署、改善提案への回答、緊急時の連絡を残せるかを話し合います。詳細な管理項目は法人定期防除の契約台帳を整理する解説で確認し、ここでは「相手方の業務が止まらない条件」を交渉の中心に置きます。
紹介契約と協力会社への依頼を混ぜない
工務店から住宅所有者を紹介される仕事は、工務店自身が防除作業を発注する仕事と構造が違います。紹介料を支払うのか、施工代金を工務店から受け取るのか、保証書は誰の名義で出すのかを区分します。オーナー同士の関係で紹介が続いているなら、その人の退任後も紹介窓口が残るかを確かめます。過去の紹介件数だけを買い手に示しても、将来の仕事を受けられる権利を示したことにはなりません。
協力会社への外注では、顧客が再委託を認める範囲と、協力会社が引き受ける範囲を合わせます。繁忙期の応援先が旧オーナーからの連絡なら動く一方、新会社からの依頼条件には未合意ということも考えられます。出動依頼の締切、夜間の連絡、報告書の作成、やり直し時の対応を確認します。協力会社が同じでも、依頼する法人や支払条件が変わるなら、その変更を含めて継続意思を聞く必要があります。
当センターの見解では、紹介先や協力会社との面談は、買い手の顔合わせだけで終えない方が有効です。実際に起きやすい依頼を一つ選び、依頼、見積り、施工、報告、入金まで担当者を順番に確認します。「困ったら社長へ電話する」という部分が残れば、誰がその判断を引き受けるかを決めます。個人の人脈を消す必要はありませんが、仕事として連絡できる経路へ変えることが承継の要点になります。
顧客情報と鍵・入館権限を別々に受け渡す
住宅の所在地、居住者の連絡先、施工写真には個人情報が含まれ得ます。事業承継に伴って取得した情報も、従来の利用目的を超えて自由に使えるわけではありません。交渉中に個人データを渡す場合には、利用目的や安全管理、交渉不成立時の措置等を契約で定めることが必要です。候補先の初期比較には地域別・業務別の集計を使い、顧客名入りの資料へ進む段階を決めておきます。[30]
工場の平面図や鍵の番号は、個人情報に当たるかだけで取扱いを決められません。顧客の機密情報、建物の防犯、入館の条件にも関係します。新担当者が配置図を読めても、個人に発行された入館証をそのまま借りて使えるとは限りません。顧客の担当部署へ変更手続を確認し、必要な教育や登録を済ませます。鍵と認証情報は一般の買収資料と分け、誰が保管し、どの時点で渡したかを記録します。
買い手と共同で試したいのは、譲渡後の訪問を想定した受付から退出までの流れです。予約確認、入館、作業範囲の確認、報告、施錠が、旧オーナーの同席なしでできるかを確かめます。手続未了で入館できない現場があれば、先に完了できる現場と分けて日程を組みます。顧客の了承を得ないまま従来の担当者名で入るなど、現場の便宜で形式を合わせる対応を前提にした引継ぎは避けるべきです。
施工保証と損害事故は売却後の受付まで設計する
害虫駆除 M&Aでは、施工を終えて代金を受け取った案件にも、点検や再施工の約束が残っていないかを確認します。シロアリの保証は、期間だけでなく、対象建物、対象害虫、補修や再施工の範囲、免責条件によって負担が違います。業界全体に同じ保証があると仮定せず、自社の保証書と契約を読みます。住宅の増改築や所有者変更があった案件は、条件を判断した記録も含めて確認します。
保証の申出と、施工に伴う物損や健康影響等の申出は同じ台帳だけでは処理しきれません。過去の事故が解決済みか、保険会社へ連絡したか、相手方とどこまで合意したかを分けます。保険も、事故発生時期、請求時期、被保険者、事業内容の変更により確認点が変わります。買い手が対応を引き受ける合意だけで従来の責任が消えると決めず、顧客との関係、契約方式、保険条件を専門家と整理します。
保証条件を買い手へ伝えた後は、受付の担当と判断権限を決めます。旧施工の記録が必要なときに誰へ照会し、現地を誰が確認し、費用を誰が承認するかまで設計します。内部の負担割合が決まらない間も、顧客への返答を止めない手順が必要です。保証残・再訪問・クレームの整理も参照し、残る約束を件数だけでなく実際の対応方法として渡しましょう。
表は横にスクロールできます。
| 引き継ぐもの | 完了前に確かめること | 未了の場合の調整 |
|---|---|---|
| 法人定期契約 | 契約変更の権限を持つ部署による必要手続 | 更新交渉と当面の訪問計画を分ける |
| 工務店からの紹介 | 新しい紹介窓口、代金と保証の当事者 | 紹介件数を確約された受注として扱わない |
| 協力会社の応援 | 依頼条件、報告責任、支払と再施工の分担 | 受けられる地域・日時から出動計画を組む |
| 鍵・入館権限 | 顧客の承認、担当者登録、受渡し記録 | 権限が揃う日まで訪問者と日程を調整する |
| 長期保証 | 保証内容、記録の所在、問い合わせの受付 | 未確認案件を分け、判定と費用の手順を決める |
| 事故・損害の申出 | 解決状況、保険への通知、相手方との合意 | 調査協力と連絡責任を別途定める |
害虫駆除 M&Aを実行できる登録・人員・安全体制を整える
株式と事業のどちらを渡すかで確認先を変える
害虫駆除 M&Aで会社の株式を譲る場合、契約している法人が存続することが出発点になります。一方、事業を別法人へ譲る場合は、どの営業所、契約、従業員、設備等を対象にするかを決めます。ここで、会社法上の取引方式と、行政上の登録の取扱いを一つの判断にまとめないことが重要です。対象法人、登録営業所、実際の作業拠点を対応させ、代表者や所在地、人員等にどんな変更が生じるかを整理して所管へ相談します。
建築物ねずみ昆虫等防除業の登録は、事業区分に応じ営業所ごとに受ける任意登録で、有効期間は六年です。登録がないと一律に仕事ができない営業許可制として説明するのは正確ではありません。ただし、顧客契約や入札の条件として登録が求められる場合は営業上の意味を持ちます。変更届で足りるか、登録の取り直し等が必要かは、譲渡の形態と実際の変更内容を示して確認します。[1][2]
資格者の退任は実際の役割と配置から決める
防除作業監督者がオーナー本人なら、退任後の体制を資格証のコピーだけで判断しないようにします。登録には人的・物的な基準があり、従事者研修等も関わります。買い手の別営業所に要件を満たす人が在籍していても、自社の営業所でどのように役割を担えるかは別の確認です。退任日、配置する人、引き継ぐ仕事、必要な手続の時期を一緒に示し、登録基準と現場の運用がつながる計画を作ります。[1]
建築物の衛生害虫に関する登録と、建物の構造部を食害するシロアリ等への対応は区別されます。また、しろあり防除施工士は協会が設ける資格制度で、前者の登録と同じものではありません。売却資料では資格を一列に並べるだけでなく、住宅の施工判断、法人現場の管理、報告書の確認など、担っている業務に結び付けます。一人の退任がどの営業に影響するかを、買い手が判断できる形にします。[2][3]
経験豊富な社員を後任にする場合も、判断の練習を設けることが有効です。過去の写真や報告書を使い、顧客から異なる依頼が出たときに作業範囲をどう確認するか、追加の調査が必要なら誰へ相談するかを話し合います。答えを暗記させるのではなく、判断理由を説明できるかを見ます。旧オーナーが外出しているだけで相談が止まるなら、責任を任せる順番や支援の期間を再設計する必要があります。
薬剤の共通化や倉庫統合を決済と同時に急がない
害虫駆除 M&Aの直後に薬剤や作業方法を統一する場合、仕入価格以外の確認が欠かせません。リスクアセスメント対象物を扱う事業場等では、対象となる義務に応じた管理体制が必要です。新しい物質や作業方法を採用する際も評価の確認点が生じます。買い手の標準品だから説明を省けるとせず、対象物、用途、事業場、従業員教育との関係を確かめて変更時期を決めます。[12]
倉庫の移転では、使用可能な在庫、使用を止めた物、処分予定物を混ぜて運ばないよう整理します。廃棄物の種類や排出者、処理方法は個別に確認し、処理委託だけで排出事業者の責任がなくなるとは考えません。薬剤・SDS・保管庫の確認事項も使い、保管や教育が揃っていない変更を延期できるようにします。移転先で管理を引き受ける担当と、在庫を照合する日が決まる前に、一括移動だけを進めないことが大切です。[13]
従業員の承諾と働き続けられる条件を揃える
事業譲渡により労働契約を譲受側へ承継させる場合は、労働者個人の承諾が必要です。2026年5月25日適用の改正事業譲渡等指針も、真意による承諾に向けて譲受会社の概要や労働条件等を十分に説明し、協議することを示しています。会社同士で従業員の人数を合意しただけでは足りません。説明会と個別の確認を分け、本人が考えたり質問したりする時間を工程に入れます。[31]
防除の現場で働く人には、賃金に加え、早朝や夜間の訪問、休日の待機、運転範囲、床下等の作業、顧客先での単独対応が重要な条件になります。営業所を統合すると、給与が同じでも通勤や移動の負担が変わります。担当エリアを広げる計画なら、本人の事情と安全面を確認します。勤務条件が固まっていない段階で「何も変わらない」と説明すると、その後の具体化が約束違反として受け取られるおそれがあります。
熱中症対策も、作業者の注意だけに任せる計画にはしません。厚生労働省の2026年のガイドラインは、暑熱作業に関する法令上の義務と予防上望ましい対応を区別して整理しています。該当する作業の報告体制、手順、周知を確認し、旧オーナーの携帯だけに緊急連絡が届く状態を改めます。交渉中に示した人員数で、安全に対応できる訪問時間まで確保できるかを見直します。[11]
実行日には未了条件と停止判断の担当を置く
顧客の承諾、登録関係の確認、後任の配置、資金の着金など、実行日の前提を一枚にまとめます。完了の判断に必要な文書と、確認する担当者を決めておくと、「手続中」という返答のまま引き渡すことを防げます。条件を満たさない場合は、延期するのか、対象を見直すのか、別の運営方法を関係者と合意するのかを選びます。期限が近づいてから営業担当だけで決めず、法務と現場の両方が判断できるようにします。
オーナーの個人保証については、買い手が引き受ける意向と、金融機関等が解除・変更を認めることを区別します。対象の契約、債権者の確認、解除を示す書類、未了時の扱いを押さえます。保証解除を実行条件とした案件で確認が取れていなければ、代金受領だけをもって全条件を完了したと扱いません。退任後に求められる協力や補償も含めて確認し、売却後の生活計画へ残る負担を見えるようにします。[32]
害虫駆除 M&Aの実行を延期するなら、延期期間の現場も決め直します。たとえば顧客の入館登録が間に合わず、一部の訪問だけ翌月へずれる場合、代金の精算日だけ動かしても対応者は決まりません。誰の指示で旧会社が訪問し、報告書と請求を誰が出すかを関係者に確認します。決済の延期と営業の停止を同じ扱いにせず、契約上も現場運用上も認められた形で仕事を続けられることを確かめます。
害虫駆除 M&Aの十二か月準備と百日引継ぎを現場で進める
最初の三か月は請求から作業の実態へ戻る
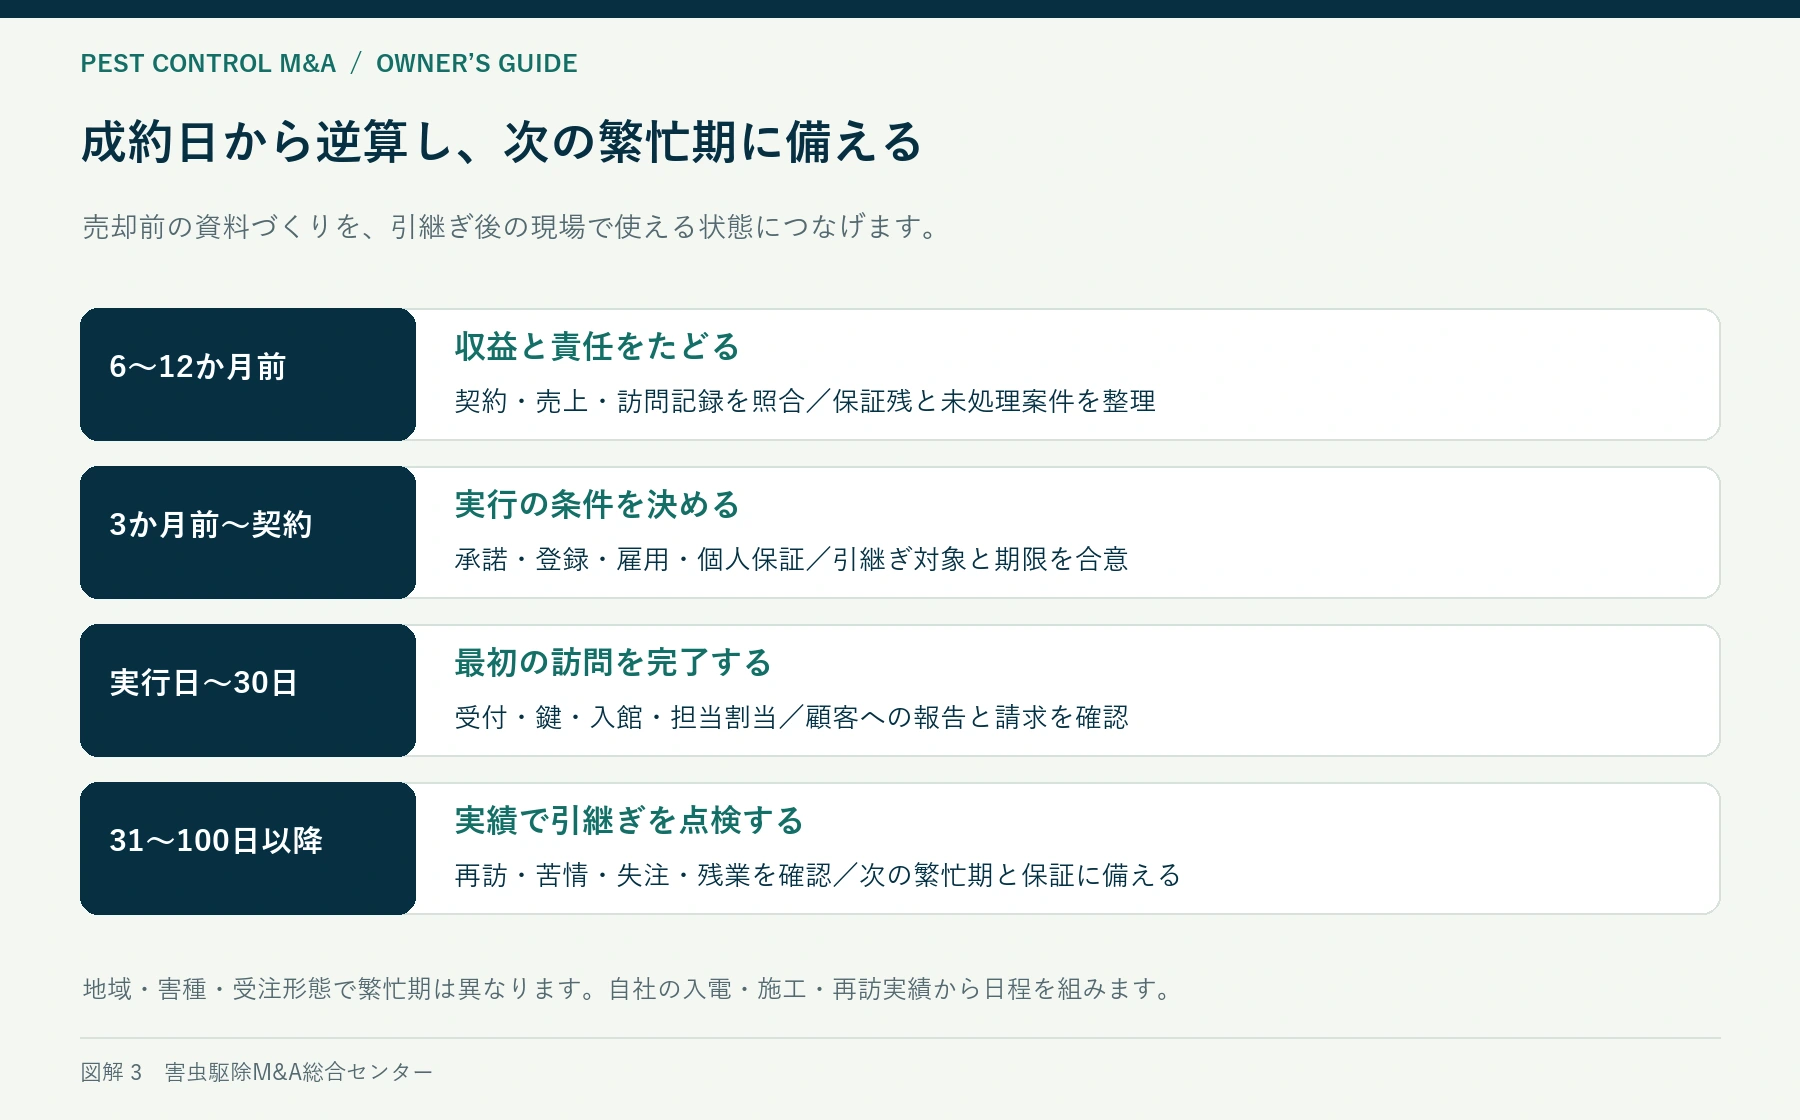
十二か月の準備期間は、一年の季節性を見ながら仕事の引き渡し方を確かめる目安です。健康や資金の事情で急ぐ場合は、重要な契約や人員から順番を組み替えます。最初は請求額の大きい現場、再訪が多い現場、新しい担当者が困りやすい現場をそれぞれ選び、請求書から作業指示、日報、報告、顧客への回答へさかのぼります。売上に表れない時間と、記録が途切れる場所を把握することが目的です。
月額契約でも、契約書にない無償の呼出しや、ついでに行う点検が積み重なっていることがあります。まず、それが顧客と約束した業務か、善意で続けている対応かを確認します。採算を改善するために直ちに止めるのではなく、買い手が続ける場合の人員と、条件を改める場合の説明を考えます。契約書と現場の差を一つずつ解きほぐす作業が、その後の価格や残留期間を話し合う土台になります。
害虫駆除 M&Aに向けた記録の点検は、問題の多い現場だけを選ばないことも大切です。順調な契約でも、特定の担当者が訪問前に担当部署へ連絡し、搬入口の空く時間に合わせているから短時間で終わる場合があります。その調整を知らずに巡回順を変えると、同じ施工内容でも待ち時間が増えます。うまく回っている仕事の理由を確かめることで、買い手が残すべき段取りと、変更できる部分を見分けられます。
四か月目から六か月目は現場ごとに未解決事項を減らす
保証書が見つからない、報告書の写真と配置図が合わない、請求先の名義が古いといった事項は、気付いた順に解決できるとは限りません。顧客へ確認しないと分からないこと、社内で照合できること、専門家の判断が必要なことに分けます。期限と確認相手を置き、売却候補先へ見せる段階までにどこまで解決するかを決めます。未確認部分はそのまま表示し、後から作った記録を過去の原本のように扱わないことが大切です。
害虫駆除 M&Aの準備で現場責任者へ任せたいのは、資料づくりだけではありません。顧客から次回の調査日を変更したいと連絡があった場面で、巡回ルートと対応者を組み直し、報告の予定まで調整してもらいます。オーナーは結果と判断理由を確認し、どこまで任せるかを広げます。引継ぎの練習を日常の仕事の中に置けば、売却に向けて特別な負荷だけを追加することを避けやすくなります。
この期間に人員や道具が足りないと分かった場合は、買い手の支援を待つものと、自社で改善するものを選びます。安全や契約履行に必要な是正を、売却予定だからと先送りすることはできません。一方、買い手が変える予定のシステムを大きく改修しても、その費用が条件に反映されるとは限りません。譲渡前のDD資料の整理も利用し、資料の完成度と現場の改善を別々に進めます。
七か月目以降は候補先に実際の運営案を求める
候補先が人材や拠点を持っていても、こちらの現場にいつ使えるかは確認が必要です。遠方のグループ拠点から応援する計画なら、移動時間や既存業務との兼ね合いを聞きます。新規採用を前提にするなら、入社までの間の訪問や教育を誰が担うかを確かめます。改善後の利益を高く示す提案だけで選ばず、その改善を実行する担当と日程まで説明してもらうことが、引継ぎ条件の比較につながります。
最終的な候補を絞るときは、通常の巡回が続く週と、緊急案件が重なる週の二通りを想定して話し合います。平常時だけ成り立つ配置では、旧オーナーが退任後も呼び戻される可能性があります。全例の先回りはできませんが、欠勤、車両故障、顧客の急な依頼など、起こり得る変更への判断者は決められます。無理な残留約束をする前に、買い手の体制で解決できる範囲を確認します。
譲渡後百日は巡回の一周ごとに確認する
引継ぎ初日は、契約と人の関係を現場で成立させる日です。当日の訪問先、担当、鍵、入館、連絡先、報告先を確認し、顧客からの電話が新しい受付へ届くかを試します。請求締め日や決済の帰属が前後する案件も、その日の担当者が判断できるようにします。手順が整っていても、最初の訪問で気付くことはあります。問題を報告して修正する経路を開いた状態で、通常の巡回へ戻していきます。
三十日ごろの確認では、訪問を実施したかに加え、報告書が受領されたか、顧客から指摘が戻っていないかを見ます。六十日ごろには、担当者の負担、応援の回数、旧オーナーへの照会内容を振り返ります。数字が良く見えても、記録の遅れや無償の応援で支えているなら安定した運営とは言い切れません。旧オーナーが引き取った仕事を減らせているかを、引継ぎの進み具合として確認します。
百日目までに、すべての定期調査や長期保証の点検が一巡するとは限りません。まだ訪問していない年次契約、繁忙期だけの仕事、離れた地域の保証点検も次の予定を決めます。旧オーナーの協力を終える条件は、過去の訪問数だけでなく、未経験の案件を受けたときの相談先が機能することに置きます。一定期間の経過だけで引継ぎ完了とせず、残件と次の責任者を確定させることが重要です。
表は横にスクロールできます。
| 時期の目安 | 見る場面 | 次へ進むための確認 |
|---|---|---|
| 準備一〜三か月 | 請求・作業・報告に差がある現場 | 無償対応と未記録の業務を説明できる |
| 準備四〜六か月 | 契約・保証・資格や配置の未確認事項 | 確認相手と期限が定まり、重要な是正が進む |
| 準備七〜十二か月 | 買い手が示す巡回・応援・緊急対応 | 改善の担当と必要資源、未達時の対応が分かる |
| 譲渡初日〜三十日 | 初回訪問、受付、顧客への報告 | 新しい経路で仕事と連絡がつながる |
| 三十一〜百日 | 再訪、担当負荷、未経験の契約 | 旧オーナーへの依存と未了案件が管理される |
害虫駆除 M&Aを考えるオーナーのよくある質問
年に一度しか訪問しない顧客も定期収益と説明できますか
訪問頻度だけでは判断できません。契約期間と更新方法、顧客が次の訪問を発注する仕組み、過去の更新状況を確認します。毎年依頼があっても、その都度相見積りで選ばれているなら、更新が確約された契約とは違います。顧客との関係を弱く見せる必要はありませんが、契約で決まっている部分と、継続して選ばれている実績を分けて説明します。買い手が必要な営業活動を理解できることが大切です。
年次契約は売却直後に更新の結果が出ないこともあります。引継ぎ期間中に訪問日が来ない顧客については、次の案内時期、前回の指摘、次回確認する内容を渡します。旧オーナーが営業を続ける条件にするなら、連絡する先と回数を決めます。売却後も長期間、すべての顧客を無条件に維持する責任を引き受けると、自分では動かせない買い手の方針まで負担することになるため、役割を限定して協議します。
顧客が承継に同意しない場合は売却全体を止めるべきですか
その顧客が事業継続にどの程度必要かと、取引の契約条件によって判断します。重要な売上や営業拠点の前提をなす契約なら、条件を見直す必要があるでしょう。一部の契約だけを対象から外せる場合もありますが、残る営業の人員や採算が成り立つかを再確認します。承諾を得ていないのに旧名義のまま別会社が業務を続ける想定で進めず、顧客と合意できる対応を検討します。
同意しない理由が担当者への不安なのか、取引先審査の未了なのか、価格条件なのかで対策は違います。売却額を守るために理由を推測するのではなく、開示可能な範囲で担当部署へ確認します。採用予定者の紹介や報告方法の説明で解消する場合もあれば、次回審査まで待つ必要がある場合もあります。いつまでに結論が出るかを買い手と共有し、長く止まる間の通常営業と費用負担も決めます。
社長の携帯に入る緊急依頼をどう引き継ぎますか
携帯の番号を譲るだけでは、依頼を判断する仕事まで移りません。どの連絡を緊急案件として扱うか、顧客へ何を確認し、誰の承認で出動するかを整理します。受付だけを買い手へ移しても、判断が旧オーナーへ戻るなら負担は残ります。直近の依頼を振り返り、定期契約内の対応、追加見積りが必要な仕事、すぐに判断できない相談を分け、新しい受付担当と一緒に確認します。
移行期間は旧窓口と新窓口が併存することもあります。その間、同じ依頼に二重で出動しないよう、受付番号や担当者の確認方法を合わせます。時間外の連絡を旧オーナーが受けた場合も、決めた経路へ引き継げるようにします。個人の生活に関する連絡まで含む端末を一括で渡す方法を前提にせず、業務用連絡先の切替と顧客への周知を計画する方が、仕事と私生活の境界を整理できます。
長年の口頭契約は売却前にすべて作り直す必要がありますか
一律に書面へ置き換えることだけを急がず、どの内容が双方で合意されているかを確認します。見積書、注文メール、請求、報告書により、作業範囲や支払の経緯をたどれる場合があります。ただし、保証や無料再訪、解約、契約当事者が分からなければ、買い手は残る負担を判断できません。まず重要な顧客を選び、確認できる事実と、相手へ問い合わせないと分からない事項を分けます。
確認文書を作る場合は、過去の合意の記録なのか、これから条件を変える契約なのかを明らかにします。売却準備の名目で追加料金や免責を盛り込むと、単なる確認とは受け取られません。顧客との関係や告知の段階を踏まえ、誰がどの目的で連絡するかを決めます。記録を整えることと有利な条件へ変更することを混ぜず、既存業務の継続を乱さない進め方を選びます。
シロアリ保証の残る案件は、件数だけ伝えれば足りますか
件数は出発点ですが、将来の対応を組むには不足します。同じ件数でも、施工した地域、建物への入りやすさ、次回点検日、再施工の履歴で必要な時間が変わります。保証の対象範囲や期限、顧客への説明が書類で確かめられるかも重要です。古い台帳を一括で渡す前に、次の期間に対応する案件を取り出せるかを試すと、買い手が引き受ける仕事を具体的に話し合えます。
保証の年数を業界共通の法定期間と考えないことも大切です。各社が示す保証やアフターサービスは、その契約内容によるものであり、自社の約束を他社の案内で置き換えることはできません。顧客から対象範囲の質問を受けたときに、どの文書を根拠に誰が回答するかを決めます。保証が残る仕事と新しい有料施工を同じ担当者が行う場合は、営業目標が保証対応を後回しにしない運用も考えます。
害虫の発見が増えた現場は悪い契約として外すべきですか
捕獲や発見の増加だけで結論を出せません。調査方法や設備の配置、顧客側の環境変化により、比較条件が変わっている可能性があります。過去の結果と対応、顧客へ伝えた改善事項、その後の確認を並べて判断します。契約の採算が悪いなら、作業量と依頼内容の関係も見ます。数値の悪化を隠したり、一方的に契約を切ったりするより、何が変わったかを説明できることが重要です。
特定建築物の管理基準には定期的な調査と、その結果に基づく必要な措置が示されていますが、すべての現場で半年ごとに同じ薬剤を散布する趣旨ではありません。法令上の対象、顧客の管理計画、受託する仕事を分けて確認します。買い手へ渡すのは発見数だけでなく、次に確認すべき課題です。顧客の衛生管理と防除会社の役割を混同せず、判断の経緯がつながる報告を残します。[10]
登録営業所を買い手の拠点へまとめてもよいですか
移動や家賃の負担を減らす案として検討できますが、登録、機器や保管、従業員配置、顧客への距離を合わせて確認します。登録は営業所ごとの制度なので、会社名を残しただけで同じ条件を満たし続けるとは限りません。移転や統合の具体案を所管へ相談し、必要な手続を確認します。現場から遠くなる場合は、固定費の削減と出動時間の増加を一緒に見て判断します。[1]
顧客が保管場所や営業所の所在地を契約条件にしている場合もあり得ます。統合後の連絡先だけを通知すれば済むかを契約ごとに読みます。遠隔地の車両置場を残す案なら、その場所で何を保管し、誰が管理するかまで定めます。住所の変更手続と、そこで実際に働ける運営を別々に点検することで、決済後に拠点を戻すような手戻りを避けやすくなります。
従業員が一人退職すると取引は必ず中止になりますか
人数の減少だけでなく、その人が担う役割を見て判断します。特定の登録要件、重要顧客の現場判断、特定地域の巡回が一人に集中していれば、代替に時間がかかることがあります。本人の意向を聞いたうえで、後任、応援、訪問日程の変更を検討します。買い手との合意で重要な前提にしている場合は、黙って補充を試みるのではなく、条件への影響を共有し、必要な判断を行います。
残る人へ同じ仕事を割り振るだけでは、運転や夜間対応の負担が増え、安全や顧客対応に影響することがあります。採用する人数と、教育を終えて任せられる時期を分けて計画します。買い手側から応援する人にも入館手続や現場の確認が必要です。人的な課題が解消しないときは、オーナーの残留を無期限に延ばす方法だけに頼らず、対象範囲や実行時期を含めて協議することが大切です。
一部の地域だけを譲り、自分の仕事を残せますか
可能性はありますが、顧客契約や人員が地域ごとに切り分けられるかを調べます。同じ顧客が複数地域に拠点を持つ場合、契約は本部と一括で結ばれているかもしれません。一台の車両、一人の監督者、共通の受付を使う事業も、地図に線を引くだけでは分けられません。譲渡後に互いへ依頼する仕事があるなら、その条件を先に決め、両方の事業が独立して履行できるかを検討します。
残す仕事の範囲は、競業避止や顧客への営業活動に関する条件とも合わせます。旧顧客から個人へ連絡があったとき、どちらへ紹介し、どこから自分が対応するかを明確にします。売却後も同じ業界で働く希望があるなら、交渉の初期に伝えることが重要です。買い手の顧客を奪わないという趣旨と、生活のために続けたい仕事が両立する条件を、地域・期間・業務内容から具体的に協議します。
買い手の看板や報告書へすぐ変えるべきですか
統一の効果がある一方、顧客が確認に使う情報を失わないかを先に見ます。報告書の項目や場所の番号が変わると、前年との比較や監査時の説明が難しくなる場合があります。会社名の変更、様式の変更、調査方法の変更を同じ日に重ねず、顧客と確認できる単位で進める案があります。見た目を統一したことより、以前の指摘に対して何を確認したかを顧客が追えることを重視します。
旧ブランドを残す場合も、請求や契約の相手方、問い合わせを受ける会社を曖昧にしません。制服や車両の表示だけが以前のままで、顧客が経営の変更を認識できない状況は避けたいところです。名称を残す目的が地域の信用なのか、一定期間の案内なのかを整理し、使用できるロゴや電話番号の権利も確認します。変更の順番を顧客に説明できれば、新しいブランドへの移行も進めやすくなります。
譲渡後百日が過ぎたらオーナーの対応はすべて終わりますか
百日という期間に法律上の一律の終期があるわけではありません。引継ぎ契約で合意した仕事と、売買契約上の補償や調査協力等を分けて確認します。現場の通常運営は任せられても、過去の施工に関する説明が後日必要になる場合があります。何をどの方法で依頼できるか、回答する期間や追加対応の報酬を定めておくと、退任後の予定を立てやすくなります。
本人が引き継ぐべき仕事を済ませたかを判断するには、買い手と残件を確認する機会が必要です。連絡先が分からない顧客、未実施の年次点検、回答待ちの行政手続を一覧にし、それぞれの担当を決めます。未解決の案件があることと、旧オーナーが全面的に現場へ戻ることは同じではありません。必要な協力に範囲を設け、次の責任者の判断を支える形にすると、経営の引継ぎが進みます。
相談するときは顧客名や会社の資料を全部出す必要がありますか
害虫駆除 M&Aの初期相談では、地域、主な業務、契約の構成、従業員の役割、希望時期から論点を整理できます。顧客名や施設の図面を一括で提出する前に、開示する目的と相手、取扱いを確認します。小さな地域で特殊な現場を挙げると、名称を伏せても顧客が推測される場合があります。初期の概要と詳細確認の資料を分け、必要に応じて情報を追加する進め方が考えられます。
相談の入口では、売却額だけでなく、どの仕事から離れたいか、残せる期間、従業員や顧客に守りたい条件を伝えると具体化しやすくなります。譲渡希望企業の専用相談フォームを利用する場合は、会社名等の必須項目を確認して連絡してください。候補先への会社名の開示範囲は、その後の情報管理と合わせて協議します。まだ売却を決めていなくても、保有や内部承継を含めた判断材料を整理できます。
害虫駆除 M&Aの相談では、金額と一緒に「残る仕事」を共有する
買い手に最初から完璧な資料を渡す必要はありません。まず、定期契約、紹介受注、スポット作業のどれが収益の中心か、オーナーが担っている判断は何か、過去の保証で気になっている案件はあるかを、分かる範囲で整理します。その上で希望する退任時期と受取条件を並べると、先に直すべき運営上の課題と、交渉で合意すべき事項を分けやすくなります。
売却の準備は、顧客や社員に一斉に知らせることから始める必要はありません。相談先への連絡情報と、買収候補先へ開示する事業情報を分け、誰にどこまで伝えるかを確認して進めます。具体的な契約・雇用・税務・登録手続は、取引対象と実行時点を定めて専門家や所管窓口と確認します。
害虫駆除M&A総合センターでは、売却を検討する経営者の相談を受け付けています。価格の目線だけでなく、保証受付や技術者の配置、退任後の関わり方も含め、自社で守りたい条件をお伝えください。
参考文献・公表情報
2026年9月14日確認。統計の対象期間と公表日、取引の発表と実行、その後の追加取得等を区別しています。各社の実績は業界全体の成長率ではありません。
- 厚生労働省「建築物における衛生的環境の確保に関する事業の登録について」。2026年9月14日掲載版を確認。対象:閲覧時点の制度説明。ページ内手引きの更新日2024-11-21はページ全体の公表日ではない。
- 厚生労働省「建築物における衛生的環境の確保に関する事業の登録について(健衛発第0326001号)」。公表日:2002-03-26。対象:通知原発出日2002-03-26。厚労省法令等データベースの現掲載文を確認。
- 公益社団法人日本しろあり対策協会「しろあり防除施工士」。2026年9月14日掲載版を確認。対象:閲覧時点の資格制度説明。協会が1964年に創設した資格制度。
- 厚生労働省「HACCP(ハサップ)―HACCPに沿った衛生管理の制度化について」。2026年9月14日掲載版を確認。対象:原則義務化は2021-06-01。現掲載ページは2026-06-05の衛生管理記録アプリ周知を含む。
- 株式会社アサンテ「シロアリ駆除:保証とアフターサービスについて」。2026年9月14日掲載版を確認。対象:閲覧時点の当該企業のサービス条件説明。
- 厚生労働省(e-Stat)「令和6年度衛生行政報告例 第4表 建築物環境衛生に係る登録営業所数等」。公表日:2025-10-21。対象:2024年度末(2025年3月末)。年度中の登録件数等とは別の列。
- 公益社団法人日本ペストコントロール協会「令和7年度事業報告書」。2026年9月14日掲載版を確認。対象:2025年度(2025-04–2026-03)の活動報告。公開年月日の明示は確認できず、ファイル名の20260612を公表日と断定しない。
- 株式会社アサンテ「2027年3月期 第1四半期 決算補足資料」。公表日:2026-08-07。対象:2026年4–6月実績(2027年3月期第1四半期)、前年同期比較。
- 株式会社アサンテ「2027年3月期 8月度月次売上高のお知らせ」。公表日:2026-09-08。対象:2026年8月単月及び2026年4–8月累計。
- 厚生労働省「建築物環境衛生管理基準について」。2026年9月14日掲載版を確認。対象:閲覧時点の管理基準説明。
- 厚生労働省「職場における熱中症防止のためのガイドライン」。公表日:2026-03-18。対象:2026年3月18日公表。2025-06-01施行の義務と、望ましい予防措置を区別して整理。
- 厚生労働省「化学物質対策に関するQ&A(リスクアセスメント関係)」。2026年9月14日掲載版を確認。対象:化学物質管理者選任の該当義務は2024-04-01施行。最新の関連ページには2026-09-01のマニュアル周知あり。
- 環境省「排出事業者責任の徹底について」。2026年9月14日掲載版を確認。対象:閲覧時点の制度説明。
- シェアリングテクノロジー「藤澤不動産株式会社の株式取得(子会社化)に関するお知らせ」。公表日:2023/03/31。
- シェアリングテクノロジー「有価証券報告書-第17期(2022/10/01-2023/09/30)」。公表日:2023/12/22。
- シェアリングテクノロジー「(開示事項の経過)子会社の異動(株式取得)、事業の譲渡完了および連結子会社の完全子会社化に関するお知らせ」。公表日:2026/04/01。
- アズサポート「会社概要」。2026年9月14日掲載版を確認。
- シェアリングテクノロジー「MP-2606株式会社による当社株券等に対する公開買付けに関する賛同及び応募推奨の意見表明のお知らせ」。公表日:2026/09/09。
- オオヨドコーポレーション Pテックス社「2025年5月1日 株式取得に関するお知らせ」。公表日:2025-05-01。
- シロアリ技研「会社概要・グループ参画について」。2026年9月14日掲載版を確認。
- さんびるホールディングス「有限会社カンキョウ技研 グループ化のお知らせ」。公表日:2025-04-01。
- さんびるホールディングス「有限会社カンキョウ技研」。2026年9月14日掲載版を確認。
- 日本投資ファンド「株式会社雨宮の株式譲渡のお知らせ」。公表日:2024-06-28。
- 雨宮「会社概要」。2026年9月14日掲載版を確認。
- 京成電鉄「株式会社ビーエムサービスが京成グループに加わりました」。公表日:2021-03-26。
- 京成電鉄「京成電鉄 会社要覧2024」。公表日:2024。
- 四国アライアンスキャピタル「装栄株式会社の株式譲渡について」。公表日:2022-01-28。
- 四国アライアンスキャピタル「装栄株式会社の株式取得について」。公表日:2019-02-01。
- 法務省「民法の一部を改正する法律等の施行に伴う不動産登記事務の取扱いについて(契約上の地位の移転)」。公表日:2020-03-31。
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」。2026年9月14日掲載版を確認。
- 厚生労働省「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針の一部改正について」。2026年9月14日掲載版を確認。
- 中小企業庁「中小M&Aガイドライン」。2026年9月14日掲載版を確認。
検索ガイド
地域・業種別に害虫駆除M&Aを調べる
施工領域、顧客属性、地域商圏ごとに評価される資料や承継ポイントを整理しています。

コメント